calendar_todayPublié le 17 novembre 2026 |
 Par Frans Puijlaert

Le rachat partiel assurance vie consiste à retirer une partie de l’argent placé sur votre contrat, sans le clôturer. Contrairement à une idée répandue, l’épargne n’est pas bloquée : vous pouvez récupérer des fonds à tout moment, et l’assureur dispose de deux mois au maximum pour vous verser la somme. Le contrat continue ensuite de vivre et conserve son ancienneté.
Seule une fraction du retrait est imposable : la part de gains qu’il contient. En 2026, ces produits supportent des prélèvements sociaux de 17,2 %, l’assurance vie ayant été écartée de la hausse de CSG qui porte ce prélèvement à 18,6 % pour la plupart des autres placements. L’impôt sur le revenu dépend, lui, de l’âge du contrat et de la date des versements.
Comment fonctionne un rachat partiel d’assurance vie ?
Pour effectuer un rachat, le souscripteur adresse une demande à son assureur, le plus souvent en ligne depuis son espace client, ou par courrier avec un RIB. Il indique le montant souhaité et, pour un contrat multisupport, les supports à désinvestir : fonds en euros, unités de compte (UC, c’est-à-dire des supports investis en actions, obligations ou immobilier) ou un prorata de chaque support. Le rachat est un droit du souscripteur, que l’assureur ne peut pas refuser, sauf si un bénéficiaire a accepté le bénéfice du contrat d’assurance vie : son accord est alors nécessaire.
Le contrat assurance vie reste ouvert après l’opération. Vous pouvez continuer à effectuer des versements, et la date d’ouverture reste la référence pour le calcul de l’ancienneté. C’est la grande différence avec le rachat total, qui met fin au contrat et vous fait perdre cette antériorité. Selon les contrats, un minimum de retrait ou de solde restant peut être exigé : vérifiez vos conditions générales.
Il existe aussi des rachats partiels programmés, mensuels ou trimestriels, qui complètent des revenus sans démarche répétée. Le montant racheté cesse d’être rémunéré, mais le rendement des sommes restantes n’est pas affecté, sauf conditions de bonus prévues par certains assureurs.
Délai de versement : ce que prévoit le Code des assurances
L’article L132-21 du Code des assurances impose de verser la valeur de rachat dans un délai qui ne peut excéder deux mois après la demande. Dans la pratique, la plupart des assureurs paient bien plus vite, souvent en quelques jours ouvrés pour un dossier complet.
En cas de retard, les sommes dues produisent automatiquement des intérêts au taux légal majoré de moitié pendant deux mois, puis au double de ce taux au-delà. Le délai court à compter de la réception de la demande complète (pièce d’identité, RIB) : conservez-en la preuve. Pensez aussi au calendrier : le rachat est imposé au titre de l’année de son paiement, ce qui compte si vous visez l’abattement. Une demande envoyée trop tard en décembre peut être réglée en janvier.
Fiscalité du rachat partiel : seule la part de plus-values est taxée
Chaque somme retirée contient une part de capital versé, non imposable, et une part de produits. Le calcul est fixé par l’administration fiscale (BOFiP) :
Part imposable = rachat − (primes versées × rachat ÷ valeur du contrat)
Prenons un contrat sur lequel vous avez déposé 40 000 €, valant aujourd’hui 50 000 €. Pour un rachat de 10 000 €, la part de capital est de 40 000 × 10 000 ÷ 50 000 = 8 000 €. Les produits imposables sont donc de 2 000 €, soit 20 % du retrait.
Contrat de moins de 8 ans
Pour les sommes déposées depuis le 27 septembre 2017, l’assureur applique un prélèvement forfaitaire non libératoire de 12,8 %, c’est-à-dire un acompte régularisé lors de la déclaration suivante. Vous gardez alors ce forfait de 12,8 % ou vous optez pour le barème progressif si votre tranche marginale est plus basse. S’y ajoutent les prélèvements sociaux de 17,2 %, soit 30 % au total : c’est le prélèvement forfaitaire unique (PFU) version assurance vie, son mécanisme général étant détaillé dans notre article sur la flat tax en 2026.
Contrat de 8 ans et plus
Après huit ans, les gains profitent d’un abattement annuel de 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune, tous contrats confondus. Au-delà, le taux est de 7,5 % pour la part correspondant à 150 000 € de primes nettes, puis de 12,8 % pour le surplus. Les prélèvements sociaux de 17,2 % restent dus sur la totalité des produits.

Ces règles, rappelées par la fiche Service-public sur la fiscalité de l’assurance vie, concernent les sommes versées après le 27 septembre 2017. Les versements plus anciens suivent un régime proche, avec un prélèvement libératoire optionnel qui varie selon la durée du contrat.
Exemple chiffré : combien coûte un rachat de 10 000 € ?
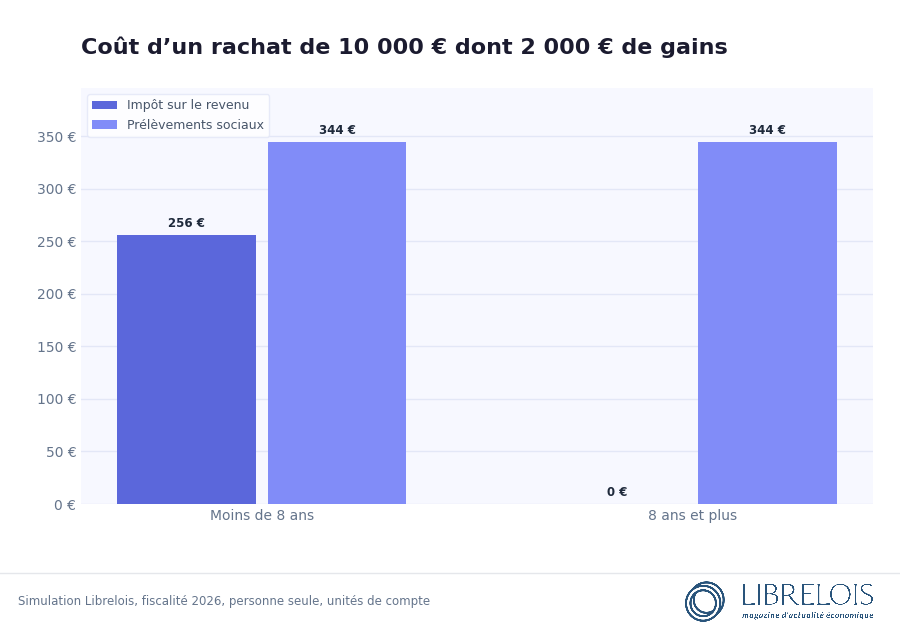
Reprenons le rachat de 10 000 € contenant 2 000 € de produits, investis en unités de compte. Sur un contrat de moins de huit ans, l’imposition atteint 256 € (12,8 %) et les prélèvements sociaux 344 € (17,2 %), soit 600 € au total. Sur un contrat de plus de huit ans, les 2 000 € sont couverts par l’abattement de 4 600 € : seuls les 344 € de prélèvements sociaux restent dus.
Sur le fonds en euros, les prélèvements sociaux sont retenus chaque 31 décembre sur les intérêts crédités. Lors du rachat, ils ont donc déjà été payés en grande partie. Sur les unités de compte, ils sont retenus au moment du rachat.
Pour une personne seule détenant ce contrat de plus de huit ans, où les gains représentent 20 % de la valeur, il est possible de retirer jusqu’à 23 000 € par an sans impôt sur le revenu (4 600 ÷ 0,20).
Rachat partiel ou rachat total : que choisir ?
Le rachat partiel préserve le contrat, son antériorité et la protection de vos bénéficiaires. Le rachat total ferme le contrat et rend imposable d’un coup l’ensemble des produits accumulés, ce qui peut dépasser largement la franchise de 4 600 € ou 9 200 €. Il est aussi définitif : un nouveau contrat repartira de zéro pour le délai de huit ans. À l’inverse, en cas de décès, l’argent resté sur un contrat conservé est transmis aux bénéficiaires selon le régime propre à l’assurance vie.
Avant de racheter, quelques points méritent d’être vérifiés :
- l’ancienneté du contrat, surtout s’il approche de son 8e anniversaire ;
- les retraits déjà effectués depuis le 1er janvier, pour ne pas dépasser la franchise ;
- l’effet sur la transmission, puisque chaque retrait réduit le capital versé aux bénéficiaires désignés dans la clause bénéficiaire ;
- la possibilité d’une avance, c’est-à-dire un prêt garanti par le contrat, qui n’est pas taxée comme un rachat mais génère des intérêts.
Cas d’exonération et dispense d’acompte
Les produits sont exonérés d’impôt sur le revenu, mais pas de prélèvements sociaux, si le rachat fait suite à un licenciement, une mise à la retraite anticipée, une invalidité de 2e ou 3e catégorie ou la liquidation judiciaire d’une activité indépendante. Le rachat doit intervenir avant la fin de l’année qui suit l’événement.
Les foyers dont le revenu fiscal de référence de l’avant-dernière année est inférieur à 25 000 € (personne seule) ou 50 000 € (couple) peuvent demander à être dispensés de l’acompte de 12,8 % ou 7,5 %. La demande doit être déposée avant le 30 novembre précédant le rachat, soit avant le 30 novembre 2026 pour un rachat en 2027.
Pour bien préparer un rachat partiel, vérifiez la date d’ouverture du contrat, estimez la part de plus-values à partir de votre dernier relevé et anticipez la date d’envoi en fin d’année. Notre guide complet de l’assurance vie rappelle le fonctionnement général de ce placement. Pour une somme importante ou une situation familiale complexe, un conseiller en gestion de patrimoine peut chiffrer précisément l’imposition avant l’opération.