calendar_todayPublié le 13 novembre 2026 |
 Par Frans Puijlaert

La flat tax, ou prélèvement forfaitaire unique (PFU), est le mode d’imposition par défaut des revenus du capital en France : dividendes, intérêts, plus-values de cession de valeurs mobilières. Son taux global est passé de 30 % à 31,4 % depuis le 1er janvier 2026, sous l’effet de la hausse de la CSG votée dans la loi de financement de la Sécurité sociale pour 2026. Il se compose désormais de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux.
Ce taux unique n’est pas obligatoire. Chaque année, vous pouvez opter pour le barème progressif de l’impôt sur le revenu si celui-ci vous est plus favorable. Ce guide explique le fonctionnement de la flat tax en 2026, les revenus concernés, les exceptions, le mécanisme de l’acompte prélevé à la source et la manière de comparer PFU et barème, chiffres à l’appui.
Qu’est-ce que la flat tax ?
La flat tax désigne le prélèvement forfaitaire unique créé par la loi de finances pour 2018. Avant cette réforme, la plupart des revenus financiers étaient intégrés au revenu imposable et taxés selon le barème progressif, avec un taux qui augmentait avec les revenus du foyer. Le PFU a remplacé ce système par un taux fixe, identique pour tous les contribuables, quel que soit leur niveau de revenus.
L’expression anglaise « flat tax » signifie littéralement « impôt à taux plat ». En France, elle ne concerne que les revenus du capital : les salaires, pensions et revenus fonciers restent soumis au barème progressif. L’objectif affiché lors de sa création était de simplifier la fiscalité de l’épargne et de la rapprocher de celle des pays voisins.
Le taux de la flat tax en 2026
Depuis le 1er janvier 2026, le taux global de la flat tax est de 31,4 %. Il se décompose en deux parts :
- 12,8 % au titre de l’impôt sur le revenu ;
- 18,6 % de prélèvements sociaux : CSG (contribution sociale généralisée) de 10,6 %, CRDS de 0,5 % et prélèvement de solidarité de 7,5 %.
La hausse provient uniquement de la CSG, portée de 9,2 % à 10,6 % sur les revenus du patrimoine et les produits de placement. La part d’impôt sur le revenu, elle, n’a pas changé. Selon les présentations des projets de loi de finances et de financement de la Sécurité sociale pour 2027 publiées en octobre 2026, aucune nouvelle hausse générale du PFU n’est prévue au 1er janvier 2027, sous réserve des débats parlementaires en cours.
Concrètement, pour 1 000 € de dividendes perçus en 2026, la flat tax prélève 314 € au total : 128 € d’impôt sur le revenu et 186 € de prélèvements sociaux. En 2025, la même somme supportait 300 €.
Le cas des hauts revenus
Pour les foyers aux revenus élevés, la flat tax n’est pas toujours le dernier mot. La contribution exceptionnelle sur les hauts revenus s’ajoute au-delà de 250 000 € de revenu fiscal de référence pour une personne seule et de 500 000 € pour un couple, revenus du capital compris. Depuis la loi de finances pour 2025, une contribution différentielle vise en outre à garantir un taux d’imposition minimal de 20 % pour ces mêmes foyers. Des dividendes ou des gains importants peuvent donc entraîner une imposition supérieure à 31,4 %.
Quels revenus sont soumis au PFU ?
Le prélèvement forfaitaire unique s’applique aux revenus de capitaux mobiliers et aux plus-values mobilières perçus par les particuliers :
- les dividendes d’actions détenues sur un compte-titres ordinaire ;
- les intérêts des comptes à terme, des obligations, des livrets bancaires fiscalisés et des comptes courants rémunérés ;
- les plus-values de cession d’actions, d’obligations ou de parts de fonds hors enveloppe fiscale ;
- les gains des contrats d’assurance vie, pour les versements effectués depuis le 27 septembre 2017, avec des règles spécifiques.
Les exceptions et taux particuliers
Plusieurs placements échappent à la flat tax ou bénéficient d’un régime propre. Les intérêts du Livret A, du LDDS (livret de développement durable et solidaire) et du LEP (livret d’épargne populaire) sont totalement exonérés d’impôt et de prélèvements sociaux. Dans un PEA, les gains réinvestis ne sont pas taxés, et après cinq ans seuls les prélèvements sociaux de 18,6 % s’appliquent au retrait.
L’assurance vie a été exclue de cette hausse : ses gains supportent toujours 17,2 % de prélèvements sociaux. Avant huit ans, la flat tax y atteint donc 30 % (12,8 % plus 17,2 %). Après huit ans, le taux d’impôt descend à 7,5 % après un abattement annuel de 4 600 € (9 200 € pour un couple), tant que les primes versées ne dépassent pas 150 000 €. L’épargne logement (PEL, CEL), les revenus fonciers et les plus-values immobilières restent eux aussi à 17,2 % de prélèvements sociaux. Pour comparer ces enveloppes, consultez notre comparatif PEA ou assurance vie.
Comment la flat tax est prélevée
La flat tax fonctionne en deux temps. Au moment du versement des dividendes ou des intérêts, votre banque prélève directement les prélèvements sociaux de 18,6 % et un acompte d’impôt de 12,8 %, appelé prélèvement forfaitaire non libératoire. Cet acompte n’est pas définitif : il est imputé sur l’impôt calculé au printemps suivant, et l’éventuel excédent vous est restitué.
Lors de la campagne de printemps, ces sommes sont préremplies sur votre déclaration de revenus. Si vous ne cochez rien, elles sont imposées au taux forfaitaire de 12,8 %, et l’acompte déjà versé couvre l’impôt. Les plus-values de cession ne font pas l’objet d’un acompte : elles sont déclarées et taxées directement l’an prochain.
Demander la dispense d’acompte
Les foyers modestes peuvent demander à être dispensés de l’acompte de 12,8 %. Il faut que le revenu fiscal de référence de l’avant-dernière année soit inférieur à :
- 25 000 € pour une personne seule ou 50 000 € pour un couple soumis à imposition commune, pour les intérêts ;
- 50 000 € pour une personne seule ou 75 000 € pour un couple, pour les dividendes.
La demande, sous forme d’attestation sur l’honneur, doit parvenir à votre banque au plus tard le 30 novembre pour s’appliquer aux revenus perçus l’année suivante. Elle évite d’avancer un impôt qui serait ensuite remboursé. Les prélèvements sociaux restent dus dans tous les cas. Le détail figure sur la page les revenus mobiliers d’impots.gouv.fr.
Flat tax ou barème progressif : comment choisir
Vous pouvez renoncer au PFU en cochant la case 2OP de votre déclaration de revenus. Cette option est globale : elle s’applique à l’ensemble de vos revenus de capitaux mobiliers et plus-values de l’année, sans possibilité de faire un choix ligne par ligne. Elle se renouvelle chaque année, au moment de la déclaration.
Le barème progressif comporte cinq tranches. Pour l’imposition des revenus 2025, elles sont les suivantes, par part de quotient familial : 0 % jusqu’à 11 600 €, 11 % de 11 601 € à 29 579 €, 30 % de 29 580 € à 84 577 €, 41 % de 84 578 € à 181 917 € et 45 % au-delà. Votre tranche marginale d’imposition (TMI), c’est-à-dire le taux appliqué à la dernière fraction de vos revenus, est le premier repère du choix. Le barème détaillé est publié sur la fiche barème de l’impôt sur le revenu de Service-public.fr.
Les avantages propres au barème
Opter pour le barème ouvre droit à plusieurs mécanismes qui n’existent pas avec la flat tax :
- un abattement de 40 % sur les dividendes d’actions éligibles ;
- la déduction d’une partie de la CSG, à hauteur de 6,8 %, du revenu imposable de l’année de son paiement ;
- la déduction de certains frais, comme les droits de garde ;
- pour les titres acquis avant le 1er janvier 2018, des abattements pour durée de détention sur les plus-values (50 % entre deux et huit ans, 65 % au-delà).
Simulation chiffrée
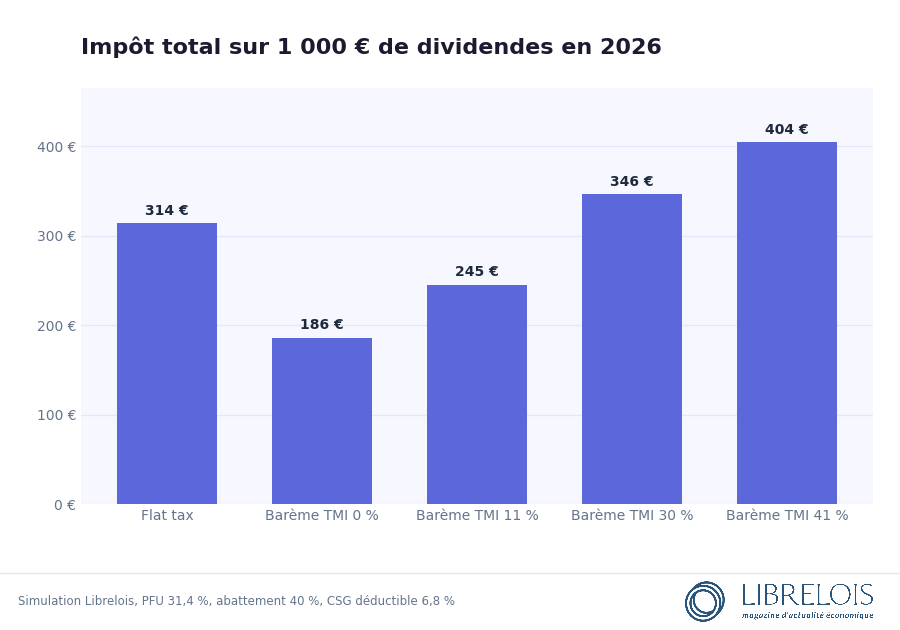
Prenons 1 000 € de dividendes. Avec la flat tax, l’imposition totale est de 314 €. Au barème, les prélèvements sociaux restent de 186 €, mais l’impôt est calculé sur 532 € seulement (1 000 € moins l’abattement de 40 %, moins 68 € de CSG déductible). Le total atteint 186 € pour un foyer non imposable, environ 245 € dans la tranche à 11 %, 346 € dans la tranche à 30 % et 404 € dans la tranche à 41 %.

Pour les dividendes, le barème est donc généralement plus intéressant pour les foyers non imposables ou situés dans la tranche à 11 %, et la flat tax à partir de la tranche à 30 %. Pour les intérêts, qui ne bénéficient pas de l’abattement de 40 %, l’écart est plus faible : dans la tranche à 11 %, le barème coûte environ 289 € pour 1 000 € d’intérêts, contre 314 € avec la flat tax. Ces montants sont des simulations simplifiées : le résultat réel dépend de l’ensemble de vos revenus, de votre quotient familial et des éventuels effets de seuil.
Une option qui n’est plus irrévocable
Jusqu’ici, l’option pour le barème était irrévocable une fois la déclaration déposée. La loi de finances pour 2026 a supprimé ce caractère irrévocable : pour les revenus perçus à partir de 2026, déclarés en 2027, il sera possible de revenir sur son choix dans le délai de réclamation. Pour les revenus 2025, déclarés au printemps 2026, l’ancienne règle s’appliquait encore. Le simulateur d’impôt d’impots.gouv.fr permet de tester les deux options avant de valider votre déclaration.
Flat tax et optimisation de vos placements
La hausse de la flat tax à 31,4 % renforce l’intérêt des enveloppes fiscales. Les dividendes et plus-values réalisés dans un PEA de plus de cinq ans ne supportent que 18,6 % de prélèvements sociaux. L’assurance vie conserve des prélèvements sociaux à 17,2 % et un abattement annuel après huit ans. Le compte-titres ordinaire, lui, reste pleinement soumis au PFU, mais il donne accès à tous les marchés et à tous les titres.
Le choix d’une enveloppe ne doit pas reposer uniquement sur la fiscalité : votre horizon de placement, votre besoin de disponibilité et la nature des actifs comptent autant. Pour aller plus loin, notre guide pour investir en bourse présente les différents comptes, et notre dossier sur la défiscalisation recense les autres dispositifs légaux.
Questions fréquentes sur la flat tax
Quel est le taux actuel de la flat tax ?
Depuis le 1er janvier 2026, la flat tax est de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Pour l’assurance vie, l’épargne logement et quelques autres produits, les prélèvements sociaux restent à 17,2 %, ce qui ramène le total à 30 %.
Qui paie la flat tax ?
Tout contribuable domicilié fiscalement en France qui perçoit des dividendes, des intérêts ou des gains de cession hors enveloppe exonérée est concerné, sauf s’il opte pour le barème progressif. L’épargne réglementée exonérée y échappe totalement.
Quel intérêt de cocher la case 2OP ?
Cocher la case 2OP permet d’être imposé au barème progressif plutôt qu’à 12,8 %. C’est intéressant si votre taux marginal est de 0 % ou 11 %, surtout pour des dividendes, grâce à l’abattement de 40 % et à la CSG déductible. L’option s’applique à tous vos gains financiers de la période.
La flat tax s’applique-t-elle aux salaires ?
Non. Les salaires, pensions, revenus fonciers et bénéfices professionnels relèvent toujours du barème progressif. Pour comprendre ce calcul, consultez notre guide de l’impôt sur le revenu en 2026.
Avant votre prochaine déclaration, repérez dans vos relevés le montant de vos dividendes, intérêts et plus-values, puis comparez l’impôt obtenu avec les deux méthodes grâce au simulateur officiel. Si votre revenu fiscal de référence est modeste, vérifiez aussi que vous avez demandé la dispense d’acompte avant le 30 novembre. En cas de situation complexe (hauts revenus, cessions importantes, titres anciens), un conseiller fiscal ou un expert-comptable peut vous aider à arbitrer.