calendar_todayPublié le 11 novembre 2026 |
 Par Frans Puijlaert

PEA ou assurance vie : la question revient chez la plupart des épargnants qui veulent investir à long terme. Les deux enveloppes sont plébiscitées. Selon la Banque de France, 7,29 millions de PEA étaient ouverts fin 2025, pour un encours de 126,5 milliards d’euros. L’assurance vie reste loin devant, avec 2 161 milliards d’euros d’encours à fin septembre 2026 selon France Assureurs.
Ces deux placements ne répondent pourtant pas aux mêmes besoins. Le Plan d’épargne en actions (PEA) est une enveloppe dédiée aux actions européennes, avec une fiscalité allégée après cinq ans. L’assurance vie est un contrat d’épargne polyvalent, qui accepte des supports garantis comme des supports risqués et offre un cadre successoral spécifique.
Ce comparatif présente les différences entre PEA et assurance vie en 2026 : supports d’investissement, plafonds, disponibilité de l’argent, fiscalité après la hausse de la CSG, transmission et frais. Il vous aide à comprendre lequel choisir selon votre objectif, ou comment combiner les deux.
PEA ou assurance vie : deux enveloppes aux logiques différentes
Un PEA et un contrat d’assurance vie sont des enveloppes fiscales. Elles ne constituent pas un placement en elles-mêmes : ce sont des « contenants » dans lesquels vous logez des investissements, avec une fiscalité propre. Le rendement dépend donc avant tout des actifs choisis à l’intérieur, et non de l’enveloppe. Les marchés financiers, l’horizon de détention et les frais pèsent bien plus que le cadre fiscal sur le résultat final.
Le PEA est un compte titres réglementé, ouvert dans une banque ou chez un courtier en ligne (PEA bancaire), ou plus rarement chez un assureur (PEA assurance). Il est réservé aux actions de sociétés européennes et aux fonds qui en détiennent au moins 75 %. Son atout principal : après cinq ans, les gains retirés sont exonérés d’impôt sur le revenu.
L’assurance vie est un contrat souscrit auprès d’un assureur, directement ou par l’intermédiaire d’une banque ou d’un courtier. Elle permet d’investir sur un fonds en euros, dont le capital est garanti par l’assureur, et sur des unités de compte (UC), c’est-à-dire des supports non garantis : fonds actions, obligations, immobilier, ETF. Son avantage fiscal se renforce après huit ans, et elle bénéficie d’une fiscalité spécifique au décès. Pour un panorama complet, consultez notre guide de l’assurance vie.
Supports d’investissement : ce que vous pouvez placer
Sur un PEA : des actions européennes
Le PEA accueille des actions de sociétés ayant leur siège dans l’Union européenne ou dans un État de l’Espace économique européen, ainsi que des fonds (OPCVM) investis au moins à 75 % dans ces actions. De nombreux ETF, c’est-à-dire des fonds indiciels cotés qui répliquent un indice boursier, sont éligibles. Certains répliquent même des indices mondiaux ou américains grâce à une technique dite synthétique, tout en restant éligibles au PEA.
En revanche, le PEA ne permet pas de détenir directement des actions américaines ou asiatiques, des obligations, des SCPI ou un fonds garanti. Le risque de perte en capital est donc réel : la valeur du plan suit les marchés actions. Pour comprendre les bases, voyez notre dossier pour investir en bourse quand on débute et notre page consacrée aux ETF.
Sur une assurance vie : fonds en euros et unités de compte
L’assurance vie offre un choix plus large. Le fonds en euros garantit le capital net de frais et verse chaque année une participation aux bénéfices. Selon l’ACPR (Autorité de contrôle prudentiel et de résolution), le rendement moyen des fonds en euros des contrats individuels s’est établi à 2,63 % en 2025, avant prélèvements sociaux. Les unités de compte, elles, ne sont pas garanties : leur valeur peut baisser.
Les contrats proposent souvent plusieurs modes de gestion. En gestion libre, vous choisissez vous-même vos placements. En gestion pilotée, l’assureur ou une société de gestion répartit l’épargne selon votre profil de risque. Cette souplesse permet de doser finement la part de risque, ce que le PEA ne permet pas avec un support garanti.
Plafonds, disponibilité et retraits
Le PEA est plafonné à 150 000 € de versements par personne. Ce plafond porte sur les sommes versées, pas sur la valeur atteinte : les gains peuvent le dépasser. Un PEA-PME-ETI peut s’y ajouter, dans la limite de 225 000 € de versements cumulés sur les deux plans. Un majeur rattaché au foyer fiscal de ses parents est limité à 20 000 €. Chaque personne ne peut détenir qu’un seul PEA, et un couple peut en ouvrir deux.
L’assurance vie n’a aucun plafond de versement, et vous pouvez ouvrir autant de contrats que vous le souhaitez, y compris chez plusieurs assureurs. Votre argent reste disponible à tout moment par un rachat (partiel ou total), quelle que soit l’ancienneté du contrat. Seule la fiscalité varie selon la date du retrait.
Le PEA est plus contraignant avant cinq ans. Tout retrait avant cette échéance entraîne en principe la clôture du plan, sauf exceptions : licenciement, invalidité, mise à la retraite anticipée, création ou reprise d’entreprise. Après cinq ans, les retraits partiels sont libres et n’empêchent plus de nouveaux versements. Les règles détaillées figurent sur la fiche Plan d’épargne en actions (PEA) de Service-public.fr.
Fiscalité du PEA et de l’assurance vie en 2026
La fiscalité a évolué au 1er janvier 2026. La loi de financement de la Sécurité sociale pour 2026 a porté la CSG sur les revenus du capital de 9,2 % à 10,6 %. Les prélèvements sociaux passent ainsi de 17,2 % à 18,6 % sur la plupart des placements, dont le PEA. L’assurance vie est explicitement exclue de cette hausse : ses gains restent soumis à 17,2 % de prélèvements sociaux.
Fiscalité du PEA
Tant que l’argent reste investi, les dividendes et plus-values ne sont pas imposés : c’est l’un des avantages fiscaux de l’enveloppe. Au retrait, seuls les gains sont taxés. Avant cinq ans, ils supportent le prélèvement forfaitaire unique (PFU) de 12,8 % d’impôt sur le revenu, plus 18,6 % de prélèvements sociaux, soit 31,4 %. Après cinq ans, les gains sont exonérés d’impôt sur le revenu et ne supportent plus que les 18,6 % de prélèvements sociaux.
Fiscalité de l’assurance vie
En cas de rachat, seule la part de gains comprise dans la somme retirée est imposée. Pour les versements effectués depuis le 27 septembre 2017, les gains d’un contrat de moins de huit ans sont imposés à 12,8 % (ou au barème progressif sur option). Cette fiscalité avantageuse s’accentue avec le temps. Après huit ans, un abattement annuel de 4 600 € pour une personne seule, ou 9 200 € pour un couple, s’applique sur les gains. Au-delà, le taux est de 7,5 % tant que les primes versées ne dépassent pas 150 000 €, puis 12,8 % pour la fraction supérieure. Les prélèvements sociaux de 17,2 % s’ajoutent dans tous les cas.

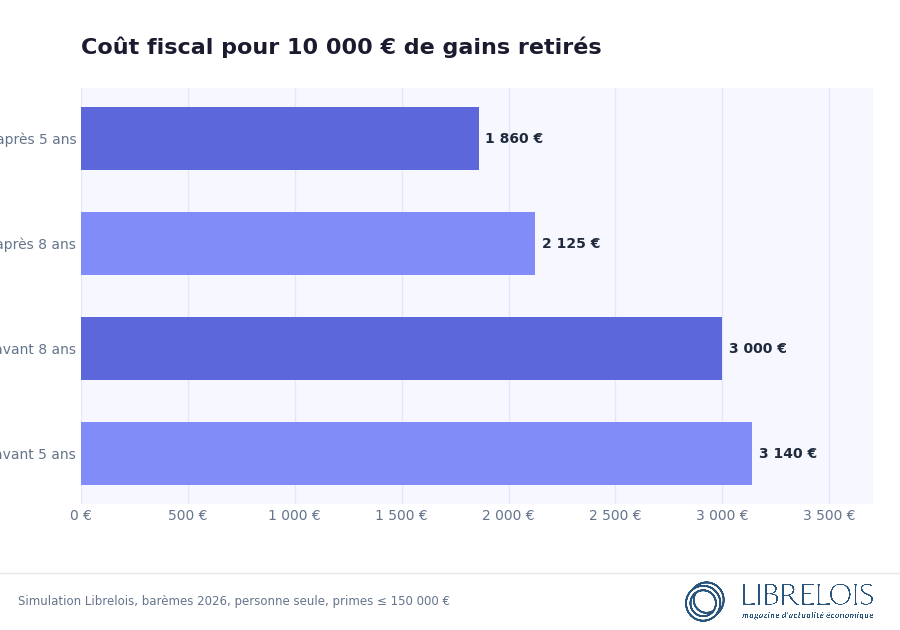
Prenons 10 000 € de gains retirés par une personne seule, avec moins de 150 000 € de primes versées. Sur un PEA de plus de cinq ans, la facture est de 1 860 € (18,6 %). Sur une assurance vie de plus de huit ans, l’impôt porte sur 5 400 € après abattement, soit 405 €, auxquels s’ajoutent 1 720 € de prélèvements sociaux : 2 125 € au total. Avant ces échéances, le coût monte à 3 000 € pour l’assurance vie et 3 140 € pour le PEA. Ces montants sont des simulations à barème constant, qui ne préjugent pas des performances.
Un point mérite attention : l’abattement de l’assurance vie se renouvelle chaque année. En étalant des rachats partiels, un épargnant peut retirer jusqu’à 4 600 € de gains par an (9 200 € en couple) sans impôt sur le revenu, seuls les prélèvements sociaux restant dus. Selon les montants en jeu, l’écart entre les deux enveloppes peut donc s’inverser.
Transmission : l’assurance vie garde l’avantage
Au décès du titulaire, le PEA est clôturé. Les gains supportent la CSG et les autres contributions sociales, et sa valeur entre dans la succession, soumise aux droits de succession classiques. Le PEA n’offre donc aucun avantage successoral particulier, même s’il ne crée pas d’impôt sur le revenu au moment du décès.
L’assurance vie fonctionne différemment. Les capitaux versés aux bénéficiaires désignés sortent de la succession. Pour les primes versées avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 €, puis d’un prélèvement de 20 % jusqu’à 700 000 € de part taxable et 31,25 % au-delà. Le conjoint et le partenaire de PACS sont totalement exonérés. Pour que cet avantage joue pleinement, la désignation doit être soignée : notre guide sur la clause bénéficiaire de l’assurance vie détaille les règles et les pièges.
Frais : comparer ce qui est comparable
Les frais pèsent lourd sur un placement de long terme. Sur un PEA bancaire, ils sont plafonnés par le décret du 5 février 2020 : les frais de tenue de compte et de garde ne peuvent dépasser 0,4 % de la valeur du plan par an, et les frais de transaction sont limités à 0,5 % par ordre passé en ligne. Les courtiers en ligne pratiquent souvent des tarifs bien inférieurs. Il faut y ajouter les frais courants des ETF ou des fonds détenus.
Sur une assurance vie, trois niveaux de frais coexistent : frais sur versements (de 0 % sur la plupart des contrats en ligne à plusieurs pourcents dans certains réseaux), frais de gestion annuels du contrat, et frais propres aux unités de compte. Avant de souscrire, comparez le document d’informations clés et le total des frais annuels, support par support. Un contrat en ligne sans frais d’entrée et un PEA chez un courtier à bas coût sont souvent comparables sur ce critère.
PEA ou assurance vie : lequel choisir selon votre projet ?
Il n’existe pas de réponse unique. Le choix dépend de votre horizon de placement, de votre tolérance au risque, du montant à placer et de vos objectifs de transmission. Quelques repères permettent d’y voir plus clair :
- pour investir en actions sur plus de cinq ans, avec des ETF, le PEA est l’enveloppe la plus légère fiscalement à la sortie, malgré la hausse des prélèvements sociaux ;
- pour conserver une part d’épargne garantie, diversifier au-delà des actions (obligations, immobilier) ou garder l’argent disponible sans clôture, l’assurance vie est plus souple ;
- pour transmettre un capital à vos enfants ou à un proche non héritier, l’assurance vie offre un cadre nettement plus favorable ;
- au-delà de 150 000 € de versements, l’assurance vie prend le relais du PEA plafonné.
Et le PER ?
Le Plan d’épargne retraite (PER) est souvent cité aux côtés du PEA et de l’assurance vie. Sa logique est différente : les versements peuvent être déduits du revenu imposable, dans certaines limites, mais l’épargne reste en principe bloquée jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi (achat de la résidence principale, accidents de la vie). Il s’adresse surtout aux contribuables fortement imposés qui préparent un objectif retraite précis, et complète les deux autres enveloppes plutôt qu’il ne les remplace.
Combiner les deux enveloppes
Dans la pratique, de nombreux épargnants ouvrent les deux enveloppes tôt, même avec un petit versement, pour prendre date : l’antériorité fiscale court à partir du premier versement. Le PEA sert alors de poche actions de long terme, et l’assurance vie de réserve diversifiée et de support de transmission. Cette diversification entre actifs garantis et actifs risqués, et entre durées de détention, permet de lisser le risque global de votre patrimoine financier sans renoncer aux avantages fiscaux de chaque enveloppe. Pour aller plus loin sur l’enveloppe boursière, consultez notre guide complet du PEA.
Questions fréquentes
Quelle est la différence entre une assurance vie et un PEA ?
Le PEA est un compte réservé aux actions européennes, plafonné à 150 000 €, dont les gains sont exonérés d’impôt sur le revenu après cinq ans. L’assurance vie est un contrat sans plafond, qui combine fonds en euros garanti et unités de compte, avec une fiscalité allégée après huit ans et des avantages au décès.
Quel est le meilleur rendement entre un PEA et une assurance vie ?
Aucune enveloppe ne rapporte plus par nature : le rendement dépend des supports. Un PEA investi en actions et une assurance vie investie dans les mêmes ETF en unités de compte suivront des performances proches, à frais égaux. Le fonds en euros, garanti, rapporte moins sur longue période que les actions, mais ne subit pas leurs baisses.
Est-il préférable d’investir en ETF en PEA ou en assurance vie ?
Les deux sont possibles. Le PEA offre généralement un choix plus large d’ETF et des frais plus faibles chez les courtiers en ligne, avec une fiscalité de 18,6 % après cinq ans. L’assurance vie propose une sélection plus restreinte d’ETF, mais permet de les combiner avec un fonds en euros et de les transmettre dans un cadre fiscal favorable.
Peut-on transférer un PEA vers une assurance vie ?
Non. Un PEA peut seulement être transféré vers un autre PEA, dans un autre établissement, sans perdre son antériorité. Pour passer d’une enveloppe à l’autre, il faut retirer les sommes du PEA, en supportant sa fiscalité, puis les verser sur un contrat d’assurance vie, dont l’antériorité démarre alors à zéro.
Avant de choisir entre PEA et assurance vie, posez-vous trois questions : à quel horizon aurez-vous besoin de cet argent, quelle part de risque acceptez-vous, et souhaitez-vous préparer une transmission ? Comparez ensuite les frais réels des offres envisagées. Selon votre situation, un conseiller en gestion de patrimoine peut vous aider à répartir votre épargne entre les deux enveloppes.