calendar_todayPublié le 12 novembre 2026 |
 Par Frans Puijlaert

Le taux d’endettement est le premier ratio qu’un organisme de crédit regarde avant d’accorder un prêt immobilier. Il mesure la part de vos revenus consacrée au remboursement de vos emprunts et ne doit pas dépasser 35 %, assurance emprunteur comprise, sauf dérogation. Avec un taux moyen des nouveaux crédits à l’habitat de 3,32 % en septembre 2026 selon la Banque de France, chaque point de taux d’endettement pèse directement sur la somme que vous pourrez emprunter.
Ce guide explique comment calculer votre taux d’endettement, quelles charges et quels revenus les banques retiennent, d’où vient le plafond de 35 % fixé par le Haut Conseil de stabilité financière (HCSF), quelles exceptions existent et pourquoi le reste à vivre compte autant que le pourcentage.
Qu’est-ce que le taux d’endettement ?
Le taux d’endettement, aussi appelé taux d’effort, rapporte vos charges de crédit mensuelles à vos revenus mensuels. Il indique quelle fraction de ce que vous gagnez part chaque mois dans le remboursement de vos prêts. Plus il est élevé, moins il reste d’argent pour les dépenses courantes, l’épargne et les imprévus.
Pour la banque, c’est un indicateur de capacité de remboursement. Il permet d’estimer le risque qu’un emprunteur rencontre des difficultés, voire tombe dans une situation de surendettement, en cas de baisse de revenus ou de hausse des dépenses. Pour vous, c’est un repère utile pour mesurer votre marge de manœuvre financière avant de vous engager sur 20 ou 25 ans.
Comment calculer son taux d’endettement
La formule de calcul du taux d’endettement est simple :
Taux d’endettement = (charges mensuelles de crédit ÷ revenus mensuels nets) × 100
Prenons un couple qui perçoit 4 200 € de revenus nets par mois. Il rembourse déjà un crédit auto de 250 € par mois et envisage un prêt immobilier dont la mensualité, assurance comprise, serait de 1 200 €. Son taux d’endettement actuel est de 250 ÷ 4 200 × 100, soit 6 %. Avec le nouveau crédit, il atteindrait (250 + 1 200) ÷ 4 200 × 100, soit 34,5 % : le dossier reste sous le plafond de 35 %, mais avec très peu de marge.
Le calcul inverse est tout aussi utile. Pour connaître le remboursement mensuel maximal, multipliez vos ressources par 0,35 et retranchez vos crédits en cours. Pour un salaire de 3 000 € sans autre emprunt, la limite est de 1 050 € par mois. Un simulateur en ligne, comme ceux proposés par les banques et les courtiers, fait ce calcul en quelques secondes, mais il ne remplace pas l’analyse complète de votre dossier.
Les revenus pris en compte
Les établissements retiennent les ressources régulières et pérennes, en net avant impôt :
- salaires nets, primes régulières et treizième mois, sur la base des derniers bulletins et avis d’imposition ;
- revenus des indépendants, généralement calculés sur une moyenne de deux ou trois exercices ;
- pensions de retraite, pensions alimentaires perçues et certaines prestations durables ;
- revenus locatifs, souvent retenus pour 70 % environ de leur montant afin de tenir compte de la vacance et des charges, selon les pratiques de chaque établissement.
Les revenus jugés instables (primes exceptionnelles, heures supplémentaires irrégulières, contrat court) sont souvent écartés ou minorés. Un CDI hors période d’essai rassure davantage qu’un CDD, même si un historique de contrats successifs dans le même secteur peut être pris en compte.
Les charges prises en compte
Côté charges, le prêteur additionne les mensualités de tous vos emprunts en cours : prêt immobilier, crédit conso, prêt étudiant, crédit renouvelable adossé à une carte, location avec option d’achat. Le futur prêt est intégré avec sa garantie décès invalidité. Les pensions alimentaires versées s’ajoutent aussi. En revanche, le loyer que votre ménage paie aujourd’hui disparaît du calcul si vous achetez votre résidence principale. Pour mieux connaître le fonctionnement des prêts personnels, consultez notre guide du crédit à la consommation.
Le plafond de 35 % fixé par le HCSF
Pendant longtemps, un plafond d’environ un tiers des revenus relevait d’une simple habitude bancaire. Le HCSF, l’autorité chargée de surveiller la stabilité financière en France, a d’abord émis une recommandation, puis l’a rendue juridiquement contraignante par une décision de septembre 2021, applicable aux crédits octroyés depuis le 1er janvier 2022. Le dispositif repose sur deux critères principaux :
- un taux d’endettement maximum de 35 % des revenus nets avant impôt, assurance emprunteur incluse ;
- une durée de crédit limitée à 25 ans, avec une tolérance de deux ans de différé lorsque l’entrée dans le logement est décalée par rapport au déblocage des fonds, par exemple pour un achat sur plan ou une construction.
Ces règles ont été maintenues en 2026. Le rapport annuel du HCSF publié en mars 2026 indique que la mesure reste inchangée, et les établissements continuent de l’appliquer à l’ensemble de leur production de prêts immobiliers. Le rappel de ces règles figure sur la fiche obtenir un crédit immobilier de Service-public.fr.
Le tableau ci-dessous résume les critères appliqués par les banques.

Taux d’endettement et capacité d’emprunt
Le taux d’endettement maximum détermine votre capacité d’emprunt, c’est-à-dire le capital que vous pouvez emprunter. Elle dépend de trois variables : les mensualités possibles, la durée du prêt et le taux d’intérêt. À remboursement mensuel égal, un prêt plus long permet d’emprunter davantage, mais augmente le coût total du crédit.
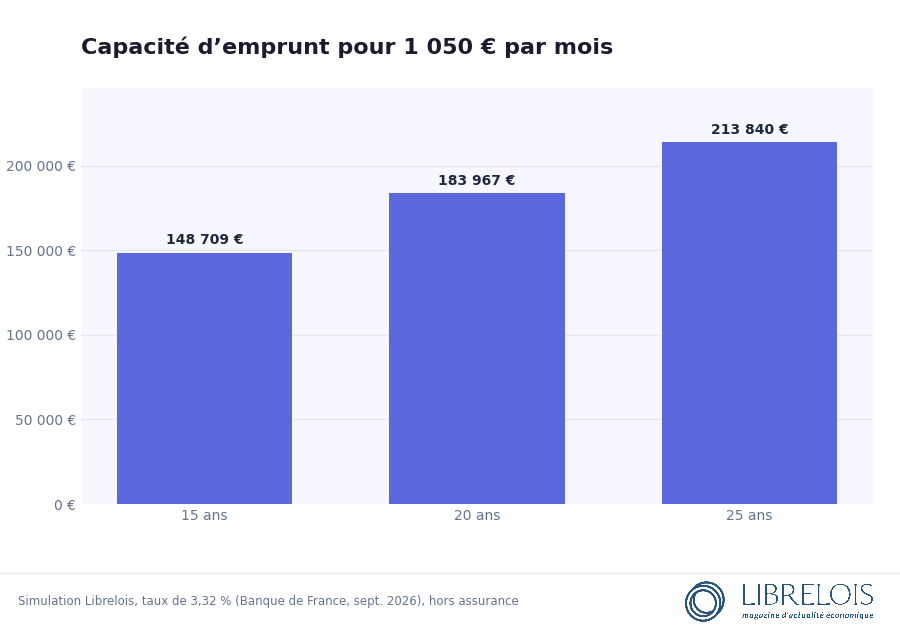
Avec 3 000 € de salaire et 1 050 € de mensualités au maximum, voici ce que représente la capacité d’emprunt au taux moyen de 3,32 %, hors assurance : environ 148 700 € sur 15 ans, 184 000 € sur 20 ans et 213 800 € sur 25 ans. Ces montants en euros sont des simulations : votre taux réel dépend de votre profil, de votre apport et de l’établissement, et le coût de l’assurance réduit la somme réellement consacrée au capital. Pour aller plus loin sur les taux et la négociation, consultez notre dossier sur le crédit immobilier.
Le cas des investisseurs locatifs
Pour un investissement locatif, deux méthodes de calcul du taux d’endettement coexistent. La méthode classique ajoute les loyers pondérés aux revenus et la mensualité du nouveau crédit aux charges. Le taux d’endettement différentiel, parfois appelé méthode du solde investisseur, ne retient que la différence entre la mensualité et les loyers. Cette seconde approche est plus favorable aux multi-investisseurs, mais le cadre du HCSF impose de raisonner en taux d’effort classique. Notre guide de l’investissement locatif détaille le montage de ces projets.
Les exceptions au plafond de 35 %
Les banques disposent d’une marge de flexibilité : jusqu’à 20 % des crédits immobiliers accordés chaque trimestre peuvent dépasser 35 % de taux d’endettement ou 25 ans de durée. Au moins 70 % de cette marge doit bénéficier à l’achat d’une résidence principale, dont au moins 30 % aux primo-accédants, c’est-à-dire aux personnes qui achètent leur premier logement.
Ces dérogations ne sont pas un droit. Chaque banque choisit à quels dossiers elle les accorde, en général à ceux qui présentent :
- des revenus élevés, laissant un reste à vivre confortable malgré un taux supérieur à 35 % ;
- une épargne résiduelle importante après l’achat ;
- une évolution de carrière prévisible et documentée ;
- un apport personnel significatif, qui réduit le montant emprunté.
Le prêt relais, utilisé pour acheter avant d’avoir vendu, fait l’objet d’un traitement particulier dans le calcul. Si votre projet en comporte un, demandez à votre banque ou à votre courtier comment il est intégré.
Le reste à vivre, complément indispensable du taux d’endettement
Le reste à vivre est la somme qui demeure chaque mois une fois toutes les charges de crédit payées. Il n’existe aucun seuil réglementaire, mais les banques s’y intéressent de près, car un même taux d’endettement n’a pas la même portée selon le niveau de vie. À 35 %, un foyer qui gagne 2 000 € conserve 1 300 € pour vivre, alors qu’un foyer qui gagne 8 000 € conserve 5 200 €.
Chaque établissement fixe ses propres repères, souvent exprimés par adulte et par enfant à charge du foyer, en tenant compte du coût de la vie dans la région. Pour estimer le vôtre, partez de vos revenus, retirez la future mensualité, puis vos dépenses incompressibles : énergie, transport, alimentation, assurances, frais de garde. Notre guide pour gérer son budget familial peut vous aider à établir ce bilan.
Taux d’endettement élevé et risque de surendettement
Un taux d’endettement élevé ne mène pas mécaniquement au surendettement, mais il réduit la marge face aux imprévus : perte d’emploi, séparation, maladie, hausse des dépenses contraintes. Un ménage est considéré en situation de surendettement lorsqu’il ne peut manifestement plus faire face à l’ensemble de ses dettes non professionnelles. Il peut alors déposer gratuitement un dossier auprès de la commission de surendettement de la Banque de France, qui examine sa situation financière et peut proposer un plan de remboursement adapté à son budget.
Le cadre fixé par le HCSF vise précisément à limiter ce risque pour la stabilité financière du pays. Pour les ménages, l’enjeu est surtout de ne pas cumuler les crédits à la consommation au-dessus d’un prêt immobilier déjà lourd : quelques mensualités de faible montant peuvent suffire à faire basculer un budget fragile.
Réduire son taux d’endettement avant de demander un prêt
Plusieurs leviers permettent d’améliorer votre dossier avant de solliciter une banque :
- solder ou rembourser par anticipation un petit crédit à la consommation, dont le capital restant est faible mais dont la mensualité pèse dans le calcul ;
- clôturer les réserves de crédit renouvelable inutilisées, que certaines banques intègrent dans leur analyse ;
- augmenter l’apport personnel pour réduire le capital emprunté et donc la mensualité ;
- allonger la durée du prêt dans la limite de 25 ans, en gardant en tête le surcoût d’intérêts ;
- comparer les offres d’assurance emprunteur, dont le coût entre dans le calcul du taux d’effort.
Le rachat de crédits, qui regroupe plusieurs prêts en un seul, peut faire baisser les mensualités. Il allonge cependant la durée de remboursement et augmente le coût total. Il mérite une analyse attentive, idéalement avec l’aide d’un intermédiaire inscrit à l’Orias, le registre des intermédiaires en assurance, banque et finance.
Avant de monter votre projet immobilier, calculez votre taux d’endettement avec vos crédits actuels et la mensualité envisagée, assurance comprise, puis vérifiez votre reste à vivre. Si vous dépassez 35 %, regardez d’abord les leviers qui dépendent de vous : solder un petit crédit, renforcer l’apport, ajuster la durée. Un courtier ou votre conseiller bancaire pourra ensuite vous indiquer si votre dossier peut entrer dans la marge de dérogation.