calendar_todayPublié le 10 novembre 2026 |
 Par Frans Puijlaert

La clause bénéficiaire assurance vie est la phrase du contrat qui désigne la ou les personnes qui recevront le capital au décès de l’assuré. Elle tient en quelques lignes, mais elle décide du sort de sommes considérables : selon France Assureurs, l’encours des contrats d’assurance vie atteignait 2 161 milliards d’euros à fin septembre 2026. Une formulation imprécise peut retarder le versement, faire tomber le capital dans la succession ou alourdir la fiscalité des proches.
Beaucoup d’épargnants signent le texte proposé par défaut sans le relire, puis ne le modifient jamais, même après un mariage, une séparation ou une naissance. Ce guide explique comment rédiger et modifier la clause selon les règles en vigueur en novembre 2026, et quels pièges éviter.
Clause bénéficiaire assurance vie : définition et rôle
Un contrat d’assurance vie réunit plusieurs acteurs. Le souscripteur signe le contrat et effectue les versements. L’assuré est la personne dont le décès déclenche le paiement : c’est le plus souvent le souscripteur lui-même. Le bénéficiaire est celui qui reçoit le capital décès.
La clause bénéficiaire figure sur le bulletin d’adhésion, ou sur un avenant si elle est modifiée ensuite. Le choix du bénéficiaire est encadré par l’article L132-8 du Code des assurances. Son effet principal découle de l’article L132-12 : le capital versé à un bénéficiaire déterminé ne fait pas partie de la succession de l’assuré. Il échappe donc aux règles du partage successoral et dispose de sa propre fiscalité.
Cette sortie de la succession explique l’intérêt de l’assurance vie pour la transmission. Vous pouvez désigner librement un proche, un neveu, un ami ou une association. Il existe une limite : vos héritiers réservataires peuvent contester des primes « manifestement exagérées » au regard de vos revenus et de votre patrimoine (article L132-13). Pour comprendre le fonctionnement général du contrat, consultez notre guide complet de l’assurance vie.
La clause standard : ce qu’elle prévoit et ses limites
La plupart des contrats proposent une clause type, aussi appelée clause standard. Sa formulation varie d’une compagnie à l’autre, mais elle ressemble souvent à ceci : « mon conjoint ou mon partenaire de PACS, à défaut mes enfants nés ou à naître, vivants ou représentés, par parts égales entre eux, à défaut mes héritiers ».
Ce texte fonctionne par rangs successifs. Le conjoint ou le partenaire de PACS est servi en premier. Les enfants ne reçoivent les fonds que s’il est décédé ou renonce : ils sont bénéficiaires de second rang. La mention « vivants ou représentés » permet aux petits-enfants de recueillir la part d’un parent prédécédé. Les héritiers légaux forment le dernier rang. Un bénéficiaire peut aussi refuser le capital : sa renonciation profite alors au rang suivant.
Cette formule convient à une famille classique qui veut protéger d’abord l’époux survivant. Elle montre ses limites dans plusieurs situations :
- vous vivez en concubinage sans être pacsé : votre compagnon n’est pas visé ;
- vous avez des enfants de plusieurs unions et souhaitez les traiter différemment ;
- vous voulez avantager un fils ou une fille fragile, un petit-enfant ou une personne extérieure à la famille ;
- l’épargne est importante et vous préférez répartir les avantages fiscaux entre plusieurs personnes.
Rédiger une clause bénéficiaire sur mesure
Écrire vous-même une clause libre permet de coller à votre situation. Le texte peut figurer directement sur le bulletin d’adhésion ou être déposé dans une étude notariale. Dans ce cas, il suffit d’indiquer « clause déposée chez Maître X, notaire à Y ». Quelle que soit la forme, la règle est la même : le texte doit être clair, sans ambiguïté, et permettre d’identifier chaque bénéficiaire.
Identifier précisément chaque bénéficiaire
Pour une désignation nominative, indiquez le nom de naissance, les prénoms, la date et le lieu de naissance, et si possible l’adresse. Ces informations évitent les homonymies et facilitent les recherches de l’assureur. Une mention par qualité (« mes enfants ») reste valable et inclut ceux nés après la signature.
Le terme « conjoint » mérite une précision. Pour éviter qu’un ex-époux ne soit servi, certaines formules ajoutent « mon conjoint non divorcé, non séparé de corps ». Si vous êtes pacsé, mentionnez expressément le partenaire de PACS : le mot « conjoint » vise en principe la personne mariée.
Prévoir des rangs et une répartition
Un texte solide prévoit toujours un deuxième, voire un troisième rang. Si la personne désignée en premier décède avant vous et qu’aucun autre n’est désigné, le capital réintègre votre succession (article L132-11). La répartition doit aussi être explicite : parts égales, pourcentages (60 % et 40 %) ou montants. Les pourcentages sont plus sûrs que des montants fixes, car la valeur du contrat évolue.
Exemple pour une personne en concubinage : « Madame Claire Martin, née le 3 mars 1980 à Lyon, à défaut mes enfants nés ou à naître, vivants ou représentés, à défaut mes héritiers ». Ce modèle est donné à titre d’illustration et doit être adapté à chaque famille.
La clause bénéficiaire démembrée
La clause bénéficiaire démembrée partage le capital entre un usufruitier et des nus-propriétaires. L’usufruit est le droit d’utiliser un bien ou d’en percevoir les revenus. La nue-propriété est le droit de devenir plein propriétaire au décès de l’usufruitier. Une formule courante désigne le conjoint pour l’usufruit et les enfants pour la nue-propriété.
Concrètement, le conjoint perçoit le capital en quasi-usufruit : il peut l’utiliser librement, mais ses enfants détiennent une créance de restitution qui sera déduite de sa propre succession. Ce montage protège le conjoint tout en préparant la transmission du capital aux enfants. Il demande une rédaction soignée, ce qui justifie souvent l’intervention d’un professionnel du droit.
Modifier le bénéficiaire d’un contrat d’assurance vie
Tant que le bénéficiaire n’a pas accepté le bénéfice du contrat, vous pouvez modifier la clause à tout moment, autant de fois que vous le souhaitez, sans que l’assureur puisse s’y opposer. Si le souscripteur et l’assuré sont deux personnes différentes, l’accord de l’assuré est aussi nécessaire. Ces règles sont détaillées sur la fiche officielle modifier la clause bénéficiaire d’un contrat d’assurance vie (Service-public.fr).
Deux méthodes existent pour modifier le bénéficiaire :
- un avenant ou un courrier adressé à votre banque ou à votre compagnie, qui enregistre la nouvelle clause, avec les références du contrat, l’identité des nouveaux bénéficiaires et la répartition du capital ;
- un testament, qui doit citer les références du contrat, révoquer la clause précédente et désigner les nouveaux bénéficiaires.
La voie du testament comporte un risque : si la compagnie ignore son existence et paie de bonne foi la personne qu’elle connaît, aucun recours n’est possible contre elle. Pensez donc à la prévenir.
L’acceptation, un verrou à manier avec prudence
Le bénéficiaire peut accepter le bénéfice du contrat, mais uniquement avec l’accord du souscripteur. L’acceptation prend la forme d’un avenant signé par les trois parties, ou d’un acte écrit notifié à la compagnie. Une fois acceptée, la clause devient irrévocable : vous ne pouvez plus changer de personne, et tout rachat ou avance exige l’accord du bénéficiaire acceptant. Ce mécanisme bloque largement votre épargne et ne se justifie que dans des cas particuliers.
Fiscalité de la clause bénéficiaire selon l’âge des versements
La fiscalité du capital décès dépend surtout de l’âge de l’assuré au moment de chaque versement, et du lien entre l’assuré et le bénéficiaire. L’époux et le partenaire de PACS sont totalement exonérés, quel que soit le montant. Les frères et sœurs peuvent l’être sous conditions strictes (célibataires, veufs, divorcés ou séparés, âgés de plus de 50 ans ou invalides, ayant vécu avec le défunt pendant les cinq ans précédant le décès).
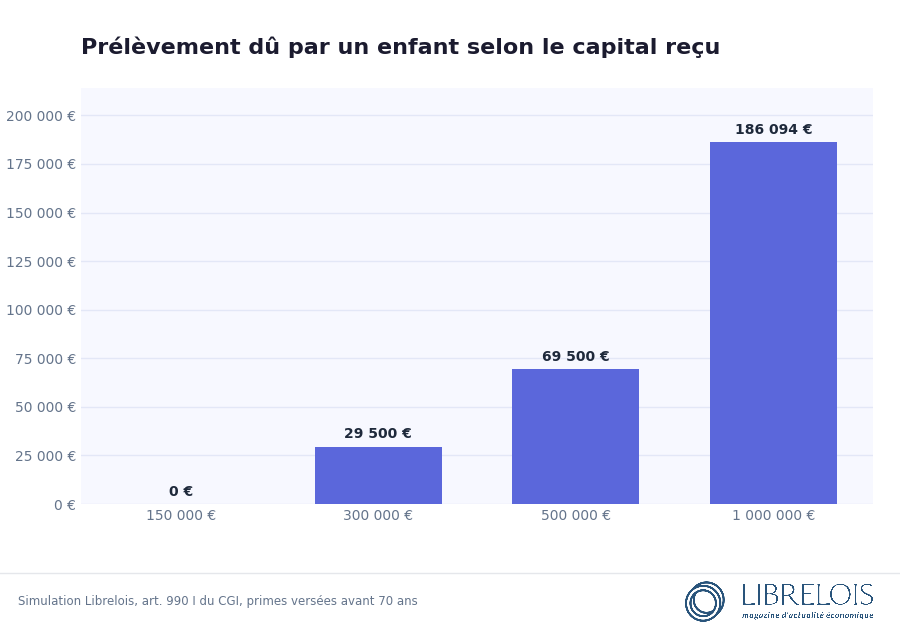
Pour les primes versées avant 70 ans (article 990 I du Code général des impôts), chaque bénéficiaire profite d’un abattement de 152 500 €, tous contrats confondus pour un même assuré. Au-delà, un prélèvement de 20 % s’applique jusqu’à 700 000 € de part taxable, soit jusqu’à 852 500 € reçus, puis 31,25 % au-delà. Pour les primes versées après 70 ans (article 757 B), une franchise globale de 30 500 € est partagée entre tous les bénéficiaires. Le surplus des primes est soumis aux droits de succession, et les gains réalisés sur ces primes sont exonérés.

Un exemple montre l’effet du choix. Un parent veuf de 65 ans dispose d’un contrat de 300 000 €. S’il désigne ses deux enfants à 50 % chacun, chacun reçoit 150 000 €, sous le seuil de 152 500 € : aucun prélèvement n’est dû. S’il ne désigne que son fils aîné, celui-ci reçoit 300 000 € et paie 20 % sur 147 500 €, soit 29 500 €. Les prélèvements sociaux de 17,2 % sur les gains non encore taxés restent dus dans les deux cas : la hausse de CSG votée pour 2026 ne concerne pas l’assurance vie. Pour situer l’assurance vie dans une stratégie globale, voyez aussi notre dossier sur la succession et l’héritage, ainsi que la fiche déclarer une assurance vie reçue en tant que bénéficiaire (impots.gouv.fr).
Les pièges fréquents de la clause bénéficiaire
En pratique, la plupart des difficultés rencontrées lors du versement des capitaux décès viennent de clauses anciennes ou rédigées trop vite. Voici les erreurs les plus courantes :
- Une clause jamais mise à jour : un ex-conjoint désigné nommément reste bénéficiaire après un divorce si la clause n’a pas été modifiée.
- L’absence de rang subsidiaire : si l’unique personne désignée décède avant vous, l’épargne revient à la succession et perd une partie de son intérêt fiscal.
- Le concubin oublié : il n’est couvert ni par le mot « conjoint », ni par la mention « héritiers », car il n’hérite pas sans testament. Pour des primes versées après 70 ans, il supporte des droits de 60 % au-delà de 30 500 €.
- Une formule floue, du type « mes neveux », sans préciser s’il s’agit des neveux par le sang ou par alliance.
- Une acceptation signée sans en mesurer les conséquences sur la disponibilité de l’épargne.
Relire sa clause à chaque événement familial évite la plupart de ces erreurs. La même vigilance s’applique au Plan d’épargne retraite (PER) souscrit sous forme assurantielle, qui comporte lui aussi ce type de clause.
Au décès : comment le bénéficiaire est retrouvé et payé
Un bénéficiaire ne sait pas toujours qu’il a été désigné. Quiconque pense l’être peut interroger gratuitement l’Agira (Association pour la gestion des informations sur le risque en assurance), en ligne ou par courrier, avec une copie de l’acte de décès. Cette démarche est possible si le décès est connu depuis moins de 10 ans. Au-delà, les fonds non réclamés sont transférés à la Caisse des dépôts et restent consultables sur le service Ciclade.
Côté délais, la compagnie doit demander les pièces justificatives dans les 15 jours suivant la connaissance du décès et des coordonnées du bénéficiaire. Elle dispose ensuite d’un mois après réception de toutes les pièces pour verser le capital. En cas de retard, le capital produit des intérêts au double du taux légal pendant deux mois, puis au triple. La procédure complète est décrite sur la fiche savoir si l’on est bénéficiaire d’une assurance vie (Service-public.fr).
Pour sécuriser votre contrat, relisez aujourd’hui la clause bénéficiaire figurant sur votre dernier relevé ou votre espace client. Vérifiez trois points : chaque bénéficiaire est identifiable sans ambiguïté, un rang subsidiaire est prévu, et la répartition reflète votre situation familiale actuelle. Si votre patrimoine est important, si votre famille est recomposée ou si vous envisagez une clause démembrée, un notaire ou un conseiller en gestion de patrimoine peut vous aider à bâtir un texte sur mesure.