calendar_todayPublié le 14 novembre 2026 |
 Par Frans Puijlaert

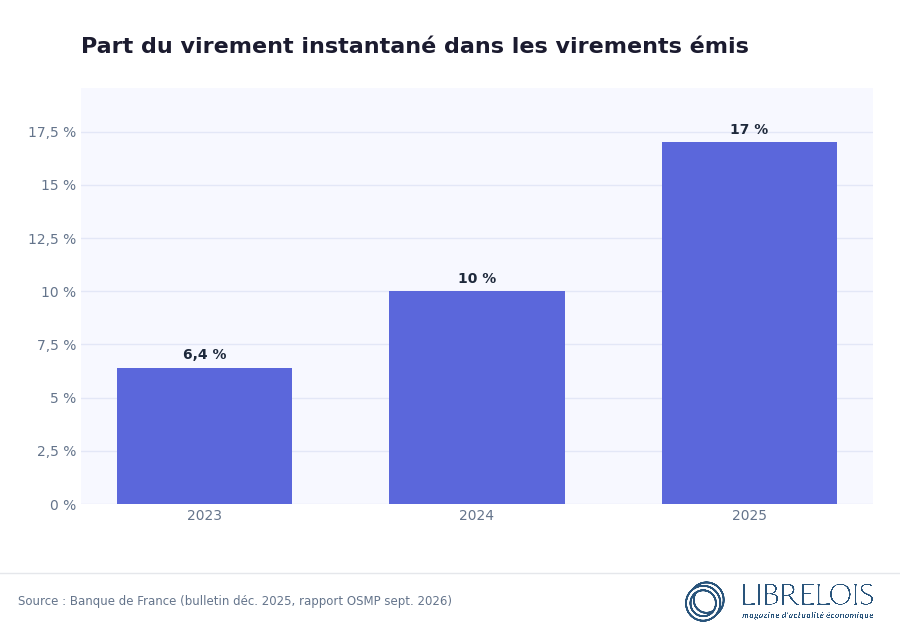
Le virement instantané permet d’envoyer de l’argent d’un compte bancaire à un autre en moins de 10 secondes, à toute heure et tous les jours de l’année. Longtemps facturé en option, il est devenu un moyen de paiement du quotidien depuis qu’un règlement européen impose, depuis le 9 janvier 2025, qu’il ne coûte pas plus cher qu’un virement classique. Selon l’Observatoire de la sécurité des moyens de paiement de la Banque de France, il représentait déjà 17 % du nombre de virements émis en 2025, contre 10 % en 2024.
Cette rapidité a une contrepartie : un virement instantané ne peut pas être annulé une fois validé. Délai, plafond, frais, vérification du bénéficiaire, protection contre la fraude : ce guide fait le point sur les règles applicables en novembre 2026 et sur les bons réflexes avant de valider un paiement.
Qu’est-ce qu’un virement instantané ?
Le virement SEPA instantané est un virement en euros exécuté en temps réel entre deux comptes situés dans l’espace SEPA (Single Euro Payments Area), la zone unique de paiement en euros. Il a été lancé en 2017 selon les règles du Conseil européen des paiements (EPC), l’organisme qui fixe les standards des virements et prélèvements européens. Les fonds sont débités du compte du payeur et crédités sur celui du bénéficiaire en quelques secondes, et le bénéficiaire peut les utiliser immédiatement.
L’espace SEPA regroupe les États membres de l’Union européenne et plusieurs pays voisins, comme la Suisse, le Royaume-Uni, la Norvège, l’Islande, le Liechtenstein, Monaco, Andorre, Saint-Marin ou le Vatican. Un virement instantané vers un compte situé dans l’un de ces pays fonctionne de la même manière qu’entre deux comptes français, à condition que la banque du bénéficiaire accepte ce service.
Concrètement, l’ordre se passe depuis l’espace client de votre banque en ligne ou depuis son application mobile, dans la rubrique virements. Il suffit de sélectionner un bénéficiaire enregistré, ou d’en ajouter un avec son nom et son IBAN, puis de choisir l’option « virement instantané » si elle n’est pas proposée par défaut. Comme pour tout paiement en ligne, la validation passe par une authentification forte, imposée par la directive européenne sur les services de paiement (DSP2) : un code reçu par SMS, une confirmation dans l’application ou une empreinte biométrique. L’ajout d’un nouveau bénéficiaire fait lui aussi l’objet de cette double vérification.
Délai d’un virement instantané : 10 secondes, 24 h sur 24
Le délai d’exécution est la principale différence avec un virement SEPA classique. Un virement instantané doit être exécuté en moins de 10 secondes, y compris la nuit, le week-end et les jours fériés. Un virement classique, lui, n’est traité que les jours ouvrables : le compte du bénéficiaire est crédité au plus tard à la fin du jour ouvrable suivant l’ordre, ce qui peut représenter jusqu’à trois ou quatre jours lors d’un week-end prolongé.
Cette rapidité est utile dans de nombreuses situations du quotidien :
- rembourser un proche après un repas ou des vacances partagées ;
- payer un vendeur particulier au moment de la remise d’un objet d’occasion ;
- verser un acompte ou une caution à un artisan ou à un propriétaire ;
- alimenter un autre de vos comptes en urgence, par exemple avant un prélèvement important.
Le virement instantané n’est possible que si votre compte dispose d’une provision suffisante au moment de l’ordre. Si la banque du bénéficiaire ne propose pas encore le service, ce qui devient rare dans la zone euro, votre banque vous le signale et vous pouvez basculer sur un virement classique.
Frais du virement instantané en 2026
Le règlement européen 2024/886 du 13 mars 2024 a changé la donne. Depuis le 9 janvier 2025, les banques de la zone euro doivent proposer l’émission et la réception de virements instantanés à leurs clients. Surtout, elles ne peuvent plus facturer un virement instantané plus cher qu’un virement classique de même type. Pour les États membres de l’Union qui n’utilisent pas l’euro, ces obligations s’appliquent à partir du 9 janvier 2027.
En pratique, comme le virement classique initié depuis la banque en ligne est gratuit chez la plupart des établissements français, le virement instantané l’est devenu aussi. Des frais peuvent subsister pour un ordre passé en agence ou par téléphone, mais ils doivent alors être identiques à ceux d’un virement classique réalisé par le même canal. Avant 2025, de nombreuses banques facturaient au contraire chaque virement instantané, ce qui freinait son usage.
Pour vérifier votre situation, consultez la plaquette tarifaire de votre banque, rubrique « virements ». Si vous comparez plusieurs offres, notre comparatif des banques en ligne et notre article sur les banques aux frais les plus bas détaillent les autres frais bancaires à surveiller.
Plafond du virement instantané
Depuis le 9 octobre 2025, chaque banque détermine elle-même le montant maximal applicable à ses clients, adapté à leur profil, et le client peut demander à le modifier. Le plafond varie donc d’un établissement à l’autre, et parfois d’un type de compte à l’autre : il figure dans vos conditions tarifaires ou dans les paramètres de votre application.
Le règlement européen donne aussi un droit au client : à sa demande, la banque doit lui permettre de fixer lui-même un montant maximal pour ses virements instantanés, par jour ou par opération. Ce plafond personnel peut être modifié à tout moment avant de passer un ordre, depuis l’espace client ou l’application mobile. Fixer une limite raisonnable est une protection simple contre les fraudes : un escroc qui obtiendrait l’accès à votre compte ne pourrait pas vider celui-ci d’un seul virement.

La vérification du bénéficiaire depuis octobre 2025
Depuis le 9 octobre 2025, toutes les banques de la zone euro doivent proposer la vérification du bénéficiaire, appelée VoP (Verification of Payee) en anglais. Avant que vous validiez un virement, instantané ou classique, votre banque compare le nom du bénéficiaire que vous avez saisi avec le nom du titulaire réel du compte correspondant à l’IBAN. Ce service est gratuit.
Quatre réponses sont possibles :
- concordance : le nom correspond à l’IBAN, le virement peut être exécuté ;
- concordance partielle : le nom est proche, et la banque vous indique le nom réellement associé au compte ;
- absence de concordance : le nom ne correspond pas, et vous êtes alerté avant l’exécution ;
- vérification impossible : la banque n’a pas pu effectuer le contrôle et vous en informe.
Dans tous les cas, vous gardez la décision finale : vous pouvez abandonner ou poursuivre le virement en connaissance de cause. Ce contrôle vise surtout les fraudes au faux RIB, lorsqu’un escroc remplace l’IBAN d’un fournisseur, d’un employeur ou d’un propriétaire par le sien. Un message de non-concordance doit toujours vous inciter à vérifier les coordonnées par un autre canal, par exemple en appelant le bénéficiaire sur un numéro que vous connaissez déjà. Le fonctionnement de ce contrôle est décrit sur la page vérification du bénéficiaire des virements (Service-public.fr).
Virement instantané et fraude : les risques à connaître
Un virement instantané validé est irrévocable : le crédit sur le compte du bénéficiaire est définitif. Contrairement à un virement classique programmé, il n’existe aucun délai pendant lequel vous pourriez l’annuler. Les escrocs l’ont bien compris, car l’argent peut être transféré ailleurs avant même que la victime réalise la supercherie. Selon le rapport de l’Observatoire de la sécurité des moyens de paiement publié en septembre 2026, la fraude aux moyens de paiement a atteint 1,241 milliard d’euros en 2025, dont 516 millions d’euros liés à des fraudes par manipulation.
Les arnaques les plus fréquentes
La fraude par manipulation consiste à convaincre la victime de réaliser elle-même le virement. Les scénarios les plus courants sont les suivants :
- le faux conseiller bancaire, qui appelle en affichant parfois le numéro de votre agence et vous demande de « sécuriser » votre argent sur un autre compte ;
- le faux RIB, transmis par courriel piraté au nom d’un fournisseur, d’un bailleur ou d’un notaire ;
- la fausse annonce, où un vendeur exige un virement instantané avant la remise d’un bien qui n’existe pas ;
- le message d’un proche en difficulté, envoyé depuis un numéro inconnu, qui réclame un virement urgent.
Retenez une règle simple : aucune banque ne vous demandera jamais de faire un virement pour protéger votre argent, ni de valider une opération que vous n’avez pas initiée. En cas de doute, raccrochez et rappelez votre conseiller sur le numéro habituel.
Que faire en cas de virement frauduleux ?
Si vous êtes victime d’une fraude, contactez immédiatement votre banque pour signaler la fraude et lui demander de tenter un rappel des fonds auprès de la banque du bénéficiaire. Ce rappel n’aboutit que si l’argent est encore disponible et, en principe, avec l’accord du titulaire du compte crédité. Déposez ensuite plainte auprès de la police ou de la gendarmerie, en conservant toutes les preuves (messages, numéros d’appel, captures d’écran).
Pour une opération que vous n’avez pas autorisée, la banque doit en principe vous rembourser, sauf si elle prouve une négligence grave de votre part. Vous disposez de 13 mois à compter du débit pour la contester. Lorsque vous avez vous-même validé le virement, même sous la manipulation d’un escroc, le remboursement est plus difficile à obtenir et dépend des circonstances. La Banque de France présente le fonctionnement de ce service sur sa page consacrée au virement SEPA instantané.
Comment faire un virement instantané en toute sécurité
Quelques réflexes permettent de profiter de la rapidité du virement instantané sans prendre de risque inutile :
- vérifiez le nom et l’IBAN du bénéficiaire, et lisez attentivement le résultat de la vérification avant de valider ;
- réservez le virement instantané aux personnes et aux professionnels que vous connaissez, ou à des transactions que vous pouvez vérifier sur place ;
- fixez un plafond personnel adapté à vos usages dans votre espace client ;
- activez les notifications de votre application mobile pour être alerté de chaque opération ;
- ne communiquez jamais vos codes, ni les codes de validation reçus par SMS ou dans l’application, à quiconque.
Le virement instantané peut aussi vous aider à mieux gérer votre trésorerie, en évitant les découverts liés à un virement entre comptes qui arrive trop tard. Pour organiser vos dépenses et votre épargne, consultez notre guide pour gérer son budget familial.
Questions fréquentes sur le virement instantané
Peut-on annuler un virement instantané ?
Non. Une fois l’ordre validé, le virement instantané est irrévocable et les fonds sont crédités en quelques secondes sur le compte du bénéficiaire. Seule une demande de rappel des fonds, adressée par votre banque à celle du bénéficiaire, peut permettre de récupérer l’argent, sans garantie de résultat. C’est pourquoi la vérification des coordonnées avant validation est essentielle.
Le virement instantané est-il gratuit ?
Il ne peut pas coûter plus cher qu’un virement classique de même type, en vertu du règlement européen applicable depuis le 9 janvier 2025 dans la zone euro. Comme le virement classique en ligne est gratuit dans la plupart des banques françaises, le virement instantané passé depuis l’espace client ou l’application l’est aussi dans la grande majorité des cas.
Un virement instantané fonctionne-t-il le week-end ?
Oui. Le service fonctionne 24 heures sur 24, 7 jours sur 7, y compris les jours fériés. C’est l’un de ses principaux avantages par rapport au virement classique, qui attend le jour ouvrable suivant pour être traité.
Quelles informations faut-il pour faire un virement instantané ?
Il faut le nom du bénéficiaire et son IBAN, l’identifiant international du compte bancaire qui figure sur son relevé d’identité bancaire (RIB). Le code BIC n’est plus exigé pour les virements entre pays de l’espace SEPA. Le nom saisi sert à la vérification du bénéficiaire : indiquez-le tel qu’il apparaît sur le RIB pour limiter les alertes de concordance partielle.
Que faire si le bénéficiaire ne reçoit pas les fonds ?
Vérifiez d’abord dans votre historique que l’opération apparaît bien comme virement instantané exécuté, et non comme virement classique en attente. Si le virement a été refusé, par exemple parce que la banque du bénéficiaire ne propose pas le service, l’argent n’a pas quitté votre compte. En cas de doute, contactez votre conseiller avec la référence de l’opération.
Avant votre prochain paiement, vérifiez dans l’application de votre banque que le virement instantané est bien gratuit, consultez votre plafond et ajustez-le si besoin. Prenez l’habitude de lire le résultat de la vérification du bénéficiaire et de ne jamais valider un virement sous la pression d’un appel ou d’un message. En cas de fraude, la rapidité de votre réaction auprès de votre banque reste le facteur décisif.