calendar_todayPublié le 16 novembre 2026 |
 Par Frans Puijlaert

La règle 50 30 20 est une méthode de gestion de budget qui répartit le revenu mensuel net en trois enveloppes : 50 % pour les dépenses essentielles, 30 % pour les envies et 20 % pour l’épargne ou le remboursement de dettes. Simple à retenir, elle sert de point de départ à celles et ceux qui veulent reprendre la main sur leurs finances sans tenir un tableur détaillé.
Les ménages français épargnent déjà beaucoup en moyenne : selon la Banque de France, leur taux d’épargne atteignait 17,9 % du revenu disponible en 2025. Cette moyenne cache pourtant de fortes disparités, et beaucoup de foyers ont du mal à mettre de côté chaque mois. La méthode budget 50/30/20 propose un cadre clair pour y parvenir.
Ce tutoriel explique l’origine de la règle, comment calculer chaque part à partir de votre salaire, quelles dépenses ranger dans chaque catégorie et comment l’adapter à la réalité française, avec des exemples chiffrés.
Qu’est-ce que la règle 50/30/20 ?
La règle a été popularisée en 2005 par la sénatrice américaine Elizabeth Warren et sa fille Amelia Warren Tyagi, dans leur livre All Your Worth. L’idée était de proposer aux ménages une gestion budgétaire simple, fondée sur des proportions plutôt que sur un suivi ligne par ligne. Elle s’est depuis largement diffusée, y compris en France, où de nombreuses applications bancaires proposent un calculateur de budget basé sur ce principe.
Le fonctionnement tient en trois pourcentages appliqués à votre revenu net, c’est-à-dire ce qui arrive réellement sur votre compte après cotisations sociales et prélèvement à la source de l’impôt :
- 50 % pour les besoins : les dépenses incompressibles, celles que vous ne pouvez pas éviter ;
- 30 % pour les envies : les dépenses personnelles de confort et de loisirs ;
- 20 % pour l’épargne et les dettes : la constitution d’une réserve, l’épargne de long terme et les remboursements anticipés.
La règle ne dit pas ce qui est « bien » ou « mal » dépenser. Elle donne un repère pour vérifier que votre budget mensuel laisse de la place à l’épargne, sans pour autant supprimer tout plaisir.
Comment calculer la méthode budget 50/30/20 ?
Le calcul se fait en trois étapes, à partir d’un mois type. Prenez le temps de retrouver vos relevés bancaires des trois derniers mois pour obtenir des chiffres réalistes plutôt que des estimations.
- Déterminez votre revenu mensuel net : salaire après prélèvement à la source, auquel vous ajoutez les revenus réguliers (allocations, pension, loyers perçus). Si vos revenus varient, retenez une moyenne sur douze mois ou le mois le plus faible.
- Multipliez ce revenu par 0,5, 0,3 et 0,2 pour obtenir les trois enveloppes.
- Comparez avec vos dépenses réelles, classées dans les trois catégories, et repérez les écarts.
Exemple avec un salaire de 2 500 € net
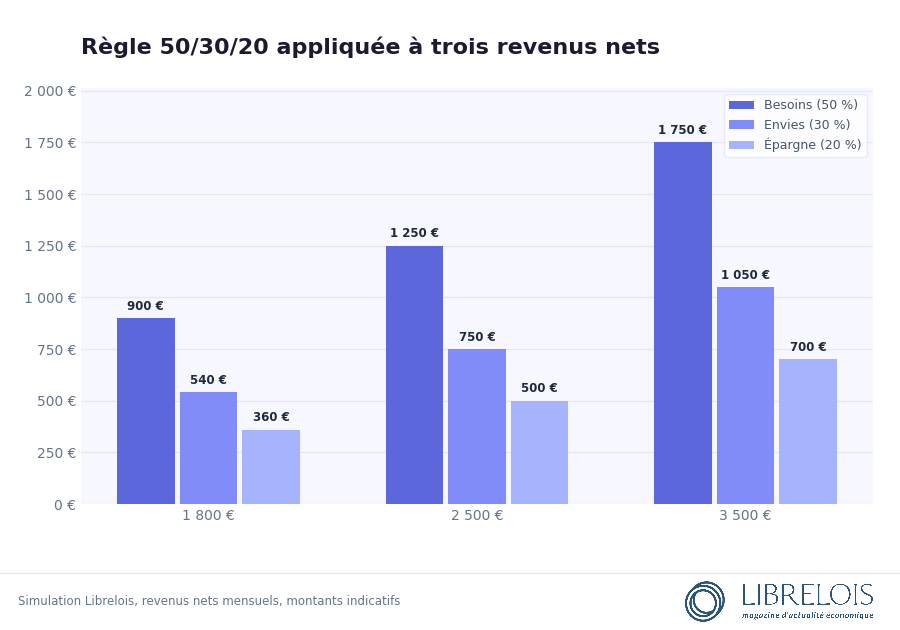
Pour un revenu de 2 500 € net par mois, la règle donne 1 250 € pour les besoins, 750 € pour les envies et 500 € pour l’épargne. Sur un an, ces 500 € mensuels représentent 6 000 € mis de côté. À titre d’illustration, cela suffirait à remplir un LDDS (12 000 € de plafond) en deux ans.
Si vos dépenses essentielles atteignent en réalité 1 450 €, l’écart de 200 € doit être pris sur une autre enveloppe : réduire les envies à 550 € permet de préserver l’épargne. C’est tout l’intérêt de cette approche : elle rend visibles les arbitrages au lieu de les subir en fin de mois.
Les 50 % : vos dépenses essentielles
Cette enveloppe regroupe les dépenses nécessaires pour vivre, travailler et respecter vos engagements. Si vous arrêtiez de les payer, votre situation se dégraderait rapidement. On y range en général :
- le loyer ou la mensualité du crédit immobilier, les charges de copropriété et la taxe foncière lissée ;
- l’énergie, l’eau, l’assurance habitation et l’assurance auto ;
- les courses alimentaires de base et les produits d’hygiène ;
- les transports pour aller travailler, l’abonnement téléphone et internet ;
- la mutuelle santé, les frais de garde des enfants et les remboursements minimaux de crédits.
Le logement pèse souvent le plus lourd. Pour un crédit immobilier, les banques appliquent la norme du Haut Conseil de stabilité financière (HCSF) : les mensualités ne doivent pas dépasser 35 % des revenus, assurance comprise. Notre guide sur le calcul du taux d’endettement détaille ce seuil. Avec un loyer ou une mensualité proche de ce niveau, tenir les dépenses essentielles sous 50 % devient difficile.
Les 30 % : les envies et dépenses personnelles
Les envies correspondent à tout ce qui améliore votre quotidien sans être indispensable : restaurants, sorties, voyages, vêtements au-delà du nécessaire, abonnements de streaming comme Netflix, sport, cadeaux ou loisirs. Cette part n’est pas une variable d’ajustement honteuse : elle rend le budget tenable dans la durée.
La frontière entre besoin et envie dépend de vos habitudes personnelles de consommation. Une voiture peut être un besoin si vous vivez loin des transports en commun, et une envie si vous habitez en centre-ville. Un forfait téléphone de base relève des besoins, le dernier smartphone payé en douze fois relève plutôt des envies. Soyez honnête dans ce classement : c’est lui qui donne sa valeur à l’exercice.
Pour suivre cette enveloppe, une solution pratique consiste à virer chaque mois le montant prévu sur un compte ou une carte bancaire dédiée. Quand la somme est dépensée, le mois de loisirs est terminé, sans avoir à surveiller chaque achat.
Les 20 % : épargne et remboursement de dettes
La dernière part sert à construire votre sécurité financière. L’ordre de priorité le plus souvent recommandé est le suivant :
- constituer une épargne de précaution, souvent évaluée à trois à six mois de dépenses, placée sur des livrets disponibles ;
- rembourser les dettes coûteuses, comme le crédit renouvelable ou un découvert permanent, dont le taux dépasse largement la rémunération de l’épargne ;
- épargner pour des projets à moyen terme (apport immobilier, véhicule) puis pour le long terme et la retraite.
Pour la réserve de sécurité, les livrets réglementés sont les supports les plus utilisés : le Livret A et le LDDS rapportent 1,7 % net depuis le 1er août 2026, sans impôt, avec un capital disponible à tout moment. Au-delà, d’autres supports comme l’assurance vie ou le PEA peuvent convenir à un horizon plus long, avec un risque de perte en capital. Le bon choix dépend de votre situation et de vos objectifs.
Le plus efficace reste d’automatiser : programmez un virement permanent vers votre épargne le jour du versement du salaire. Vous adaptez ensuite vos dépenses à ce qui reste, et non l’inverse.
Répartir son salaire : exemples chiffrés
Le tableau ci-dessous applique la règle 50/30/20 à quatre niveaux de revenu mensuel net. Les montants sont arrondis et purement indicatifs.

On voit vite la limite des petits revenus : avec 1 800 € par mois, 900 € pour le logement, l’énergie, l’alimentation et les transports, c’est peu dans beaucoup de villes. À l’inverse, au-delà d’un certain revenu, les besoins représentent souvent moins de la moitié des ressources, et il devient possible de mettre de côté davantage que 20 %.
Adapter la règle 50 30 20 à votre situation
La règle est un repère, pas une obligation. Plusieurs variantes existent pour coller à la réalité de chaque foyer :
- 60/20/20 ou 70/20/10 lorsque le coût de la vie, en particulier le logement, dépasse 50 % des revenus, comme à Paris ou dans les grandes métropoles ;
- 50/20/30 pour donner la priorité à l’épargne lors d’un projet précis, par exemple un apport pour un achat immobilier ;
- une part dettes séparée lorsque des crédits à la consommation pèsent lourd, afin de suivre leur remboursement à part.
Pour un budget familial, la logique reste la même, mais certaines dépenses liées aux enfants (cantine, garde, activités) rendent le classement plus délicat. Notre guide pour construire un budget familial détaille les postes à prévoir. Si vos dépenses essentielles dépassent durablement vos revenus, la méthode ne suffit plus : les Points conseil budget présentés par la Banque de France proposent un accompagnement gratuit et confidentiel.
Avantages et limites de la gestion budgétaire 50/30/20
Son principal atout est la simplicité. Trois chiffres suffisent, sans catégorie détaillée ni outil de gestion de budget complexe. Elle a aussi le mérite d’intégrer les envies, ce qui la rend plus facile à tenir qu’un budget très restrictif, et elle installe une habitude d’épargne régulière.
Ses limites sont tout aussi claires. Elle ne tient pas compte des écarts de coût de la vie entre territoires, ni des revenus irréguliers des indépendants. Elle reste vague sur la frontière entre besoins et envies. Enfin, 20 % d’épargne peut être hors de portée pour certains ménages et insuffisant pour d’autres, par exemple pour préparer une retraite tardive. La part à mettre de côté dépend de votre âge, de vos projets et de votre patrimoine existant.
Questions fréquentes
Faut-il appliquer la règle au salaire brut ou net ?
Au revenu net, après prélèvement à la source. C’est la somme dont vous disposez réellement chaque mois, et donc la seule base utile pour un budget.
Quel pourcentage de son salaire faut-il épargner ?
Il n’existe pas de chiffre universel. La règle propose 20 %, ce qui constitue un objectif répandu. Commencer par 5 % ou 10 % et augmenter progressivement reste préférable à un objectif irréaliste abandonné au bout de deux mois.
Quelle est la méthode d’épargne la plus efficace ?
La plus efficace est celle que vous tenez dans la durée. Le principe « se payer en premier », qui consiste à virer l’épargne dès réception du salaire, fonctionne bien avec la règle 50/30/20 car il protège automatiquement la part de 20 %.
Pour vous lancer, calculez votre revenu net moyen, classez vos dépenses des trois derniers mois dans les trois catégories et mesurez l’écart avec les proportions 50/30/20. Programmez ensuite un virement automatique vers votre épargne, même modeste, et réévaluez la répartition tous les six mois ou à chaque changement de situation. Si un poste essentiel dépasse durablement votre enveloppe, c’est souvent lui qu’il faut renégocier en priorité.