calendar_todayPublié le 15 novembre 2026 |
 Par Frans Puijlaert

Le LDDS, ou livret de développement durable et solidaire, est l’un des trois livrets d’épargne réglementée accessibles à presque tous les particuliers, avec le Livret A et le LEP. Son taux est identique à celui du Livret A : 1,7 % par an depuis le 1er août 2026, selon l’arrêté du 28 juillet 2026, pour un plafond de 12 000 €. Les gains sont nets d’impôt et de prélèvements sociaux, et l’argent reste disponible à tout moment.
Ce livret pèse lourd dans l’épargne des Français. D’après le rapport 2025 de la Banque de France sur l’épargne réglementée, celle-ci représentait près de 950 milliards d’euros fin 2025, dont environ 440 milliards sur le seul Livret A. Le LDDS en est le complément naturel : quand le Livret A est plein, c’est souvent le deuxième support ouvert.
Ce guide fait le point sur le taux, le plafond, les conditions d’ouverture, le calcul des intérêts, le don solidaire et les vraies différences avec le Livret A. Les chiffres sont ceux en vigueur en novembre 2026.
LDDS : définition et fonctionnement du livret
Le livret de développement durable et solidaire est un compte d’épargne rémunéré dont les règles sont fixées par l’État, à l’article L221-27 du Code monétaire et financier, et non par chaque banque. Il a succédé au Codevi en 2007, puis au LDD, avant de prendre son nom actuel en 2016 avec l’ajout de la dimension « solidaire ». Concrètement, vous déposez de l’argent, il produit des intérêts au taux réglementé, et vous pouvez le retirer quand vous le souhaitez, sans frais ni pénalité.
Le capital est garanti et ne court aucun risque de perte : contrairement à un placement en Bourse, la valeur de votre livret ne baisse jamais. Les dépôts bénéficient en outre de la garantie des dépôts gérée par le Fonds de garantie des dépôts et de résolution (FGDR) en cas de défaillance de la banque. C’est pour cette raison que le LDDS sert surtout d’épargne de précaution, c’est-à-dire une réserve mobilisable rapidement pour faire face à un imprévu.
L’argent collecté n’est pas laissé inactif. Une partie est centralisée à la Caisse des Dépôts, avec celle du Livret A, et sert principalement à financer le logement social et des prêts aux collectivités locales. Le reste, conservé par les établissements, est affecté au financement de la trésorerie des PME, des entreprises de l’économie sociale et solidaire (ESS) et de projets liés à la transition énergétique. C’est ce fléchage vers le développement durable et l’économie sociale qui explique son nom et son impact sur l’économie réelle. Ce produit d’épargne contribue ainsi au financement de projets de développement durable en France, sans que l’épargnant ait à choisir lui-même les entreprises soutenues.
Taux LDDS en 2026 : 1,7 % net depuis le 1er août
Le taux LDDS est toujours aligné sur celui du Livret A. Il est révisé deux fois par an, au 1er février et au 1er août, selon une formule qui tient compte de l’inflation et du niveau des taux d’intérêt à court terme. La Banque de France calcule le taux issu de la formule, puis l’État le fixe par arrêté du ministre de l’Économie.
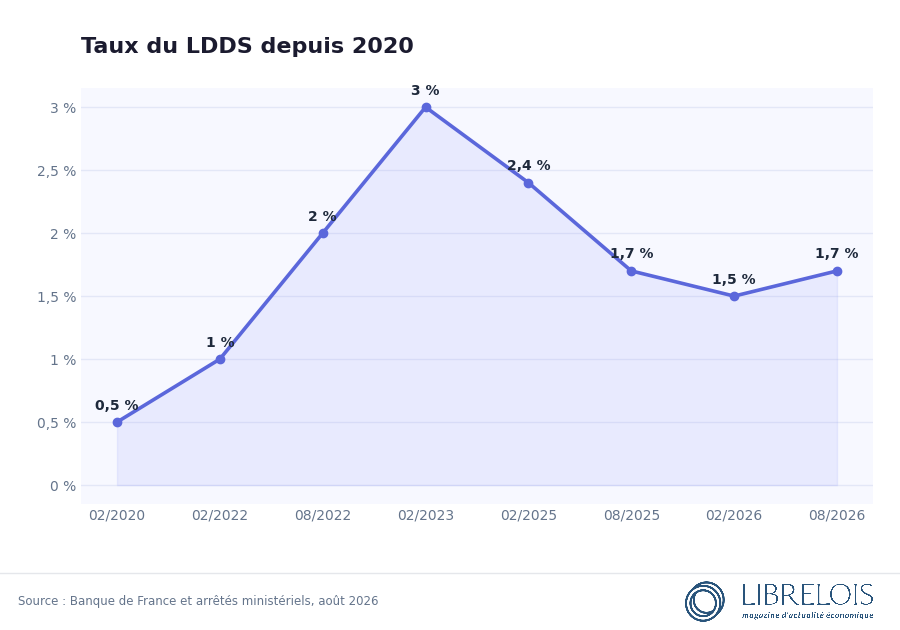
Après un pic à 3 % entre février 2023 et janvier 2025, le taux a été réduit à 2,4 % en février 2025, à 1,7 % en août 2025, puis à 1,5 % au 1er février 2026. Il est remonté à 1,7 % au 1er août 2026, pour la période allant jusqu’au 31 janvier 2027. La prochaine révision interviendra donc au 1er février 2027 : à la date de rédaction, aucun nouveau taux n’est officiellement fixé.
Ce taux de rémunération est un taux net. Les intérêts LDDS sont exonérés d’impôt sur le revenu et de prélèvements sociaux, et vous n’avez rien à déclarer. Pour comparer avec un livret bancaire classique, dont les intérêts supportent le prélèvement forfaitaire unique de 31,4 % en 2026 (12,8 % d’impôt et 18,6 % de prélèvements sociaux), il faudrait un taux brut d’environ 2,48 % pour obtenir le même 1,7 % net. Notre article sur la flat tax et ses taux en 2026 détaille ce mécanisme.
Plafond LDDS : 12 000 € par personne
Le montant maximal des dépôts est fixé à 12 000 €. Une fois ce montant atteint, aucun nouveau dépôt n’est accepté, mais les intérêts capitalisés au 31 décembre continuent de s’ajouter. Votre livret peut donc dépasser 12 000 € avec le temps, sans que cela pose de difficulté : ces sommes continuent d’être rémunérées.
La limite s’apprécie par titulaire. Un couple marié ou pacsé soumis à une imposition commune peut ouvrir deux LDDS, un au nom de chacun, soit 24 000 € d’épargne exonérée. En revanche, un même épargnant ne peut détenir qu’un seul LDDS, toutes banques confondues. Les établissements interrogent l’administration fiscale avant l’ouverture pour vérifier l’absence de doublon.
Pour les montants, la loi ne fixe pas de minimum. Dans la pratique, la plupart des établissements demandent 10 € à l’ouverture et pour chaque opération, et le solde ne doit pas descendre sous 10 €. Les versements peuvent être ponctuels ou programmés chaque mois.
Qui peut ouvrir un LDDS et comment ?
Les conditions d’ouverture sont plus restrictives que pour le Livret A. Il faut remplir deux critères, rappelés par le guide officiel du LDDS sur Service-public :
- avoir son domicile fiscal en France, sans condition de nationalité ni de revenus ;
- ne pas être rattaché au foyer fiscal de ses parents, ce qui exclut les mineurs et les jeunes majeurs encore déclarés par leurs parents.
L’ouverture se fait dans une banque traditionnelle, une banque en ligne ou à La Banque Postale, avec une pièce d’identité, un justificatif de domicile et, souvent, votre numéro fiscal. Tous les établissements proposent le même taux, puisqu’il est réglementé : la différence se joue sur la qualité de l’application, la facilité des virements et le fait d’avoir déjà son compte courant au même endroit. Si vous comparez les offres, notre guide des banques en ligne présente les critères utiles.
Le LDDS se ferme à tout moment, sans frais. Il est aussi possible de le transférer d’un établissement à un autre : la nouvelle banque se charge en général des démarches de transfert.
Comment sont calculés les intérêts LDDS ?
Les intérêts LDDS sont calculés par quinzaine, comme pour tous les livrets réglementés. Le mois est découpé en deux périodes, du 1er au 15 et du 16 à la fin du mois, et seules les sommes présentes pendant une quinzaine entière sont rémunérées. Les gains sont ensuite ajoutés chaque année, au 31 décembre.
Les dates de valeur suivent quatre règles simples :
- un dépôt effectué jusqu’au 15 commence à rapporter le 16 du même mois ;
- un dépôt fait à partir du 16 rapporte à partir du 1er du mois suivant ;
- un retrait jusqu’au 15 cesse de rapporter dès le dernier jour du mois précédent ;
- un retrait à partir du 16 cesse de rapporter le 15 du mois.
Exemple chiffré
Pour 12 000 € placés toute l’année à 1,7 %, les intérêts atteignent 204 € net. Pour un couple avec deux LDDS remplis, cela représente 408 € par an. Si vous ajoutez un Livret A au plafond de 22 950 €, soit 390,15 € d’intérêts à ce même taux, un épargnant seul peut placer 34 950 euros sur ces deux livrets pour environ 594 euros de gains annuels, sans fiscalité. Ces montants supposent un taux stable sur douze mois, ce qui n’est pas garanti puisque le taux est révisé chaque semestre.
Le choix de la date compte aussi. Un versement de 1 000 € le 14 mars rapporte dès le 16 mars ; le même versement le 17 mars ne rapporte qu’à partir du 1er avril. Pour un retrait, mieux vaut viser le début d’une quinzaine, juste après le 1er ou le 16, sans perdre la rémunération de la quinzaine écoulée.
LDDS ou Livret A : quelles différences ?
Les deux livrets partagent le même taux, la même fiscalité et la même disponibilité. Les écarts portent surtout sur le plafond, le public autorisé et l’usage des fonds. Le tableau ci-dessous résume les points clés au 1er août 2026.

Le Livret A peut être ouvert à un enfant dès la naissance, ce qui n’est pas possible pour le LDDS. Son plafond est aussi presque deux fois plus élevé. Notre guide complet du Livret A, son taux et son plafond détaille ses règles propres. En pratique, beaucoup d’épargnants remplissent d’abord le Livret A, puis le LDDS, pour disposer d’une enveloppe de 34 950 € exonérée et disponible.
Le LEP, ou livret d’épargne populaire, offre un taux supérieur, 2,5 % depuis le 1er août 2026, mais il est réservé aux foyers dont le revenu fiscal de référence ne dépasse pas un plafond : 23 028 € pour une part en métropole en 2026. Si vous y avez droit, il est logique de le remplir avant les deux autres, puisque sa rémunération est plus élevée à risque identique.
Le volet solidaire : don aux acteurs de l’ESS
Depuis 2020, votre banque doit vous proposer une fois par an de donner une partie de votre épargne à des acteurs de l’économie sociale et solidaire. Elle présente pour cela une liste d’au moins dix entreprises ou associations de l’ESS. Le don est entièrement facultatif : vous pouvez l’ignorer sans aucune conséquence sur votre livret.
Si vous acceptez, le montant donné est prélevé sur le LDDS et versé à l’organisme choisi. Ces dons ouvrent droit à la réduction d’impôt prévue pour les dons aux associations, dans les conditions habituelles, si l’organisme est éligible. C’est un moyen de soutenir une cause sans changer de placement, mais chacun reste libre d’apprécier l’intérêt de cette option selon sa situation.
LDDS : intérêt et limites pour votre épargne
Le LDDS remplit très bien un rôle précis : garder une réserve de sécurité disponible, sans risque et sans fiscalité. Beaucoup de spécialistes évoquent l’équivalent de trois à six mois de dépenses pour cette épargne de précaution, à ajuster selon la stabilité de vos revenus et vos charges familiales.
Ses limites tiennent au niveau du taux. Dès que l’inflation se rapproche de 1,7 %, le rendement réel, c’est-à-dire après hausse des prix, devient très faible, voire nul. Sur plusieurs années, un produit d’épargne réglementée protège surtout le capital contre les accidents de parcours, sans réellement le faire fructifier face à l’inflation. Pour un horizon long, d’autres enveloppes existent, avec un risque de perte en capital : notre panorama des meilleurs placements en 2026 compare leurs caractéristiques. Selon votre situation, un conseiller en gestion de patrimoine peut vous aider à répartir l’épargne entre livrets et supports de long terme.
Questions fréquentes sur le LDDS
Peut-on ouvrir un LDDS pour un enfant ?
Non. Un jeune rattaché au foyer fiscal de ses parents ne peut pas être titulaire d’un LDDS. Pour un enfant, le Livret A et le livret jeune, à partir de 12 ans, sont les options réglementées possibles.
Peut-on avoir le LDDS et le Livret A dans deux banques différentes ?
Oui. Chaque livret est soumis à la règle d’un seul par titulaire, mais rien n’impose de les ouvrir dans le même établissement.
Que se passe-t-il si les intérêts font dépasser 12 000 € ?
Rien de particulier : les intérêts capitalisés peuvent porter le solde au-delà du plafond et sont eux-mêmes rémunérés l’année suivante. Vous ne pouvez simplement plus faire de nouveaux versements tant que le solde reste au-dessus de 12 000 €.
Le taux du LDDS va-t-il changer en 2027 ?
Le taux de 1,7 % s’applique jusqu’au 31 janvier 2027. Une nouvelle valeur pourra être fixée au 1er février 2027, en fonction de l’inflation et des taux courts constatés d’ici là.
À retenir : le LDDS rapporte 1,7 % net jusqu’au 31 janvier 2027, accepte jusqu’à 12 000 € de dépôts par titulaire et reste disponible à tout moment. Vérifiez d’abord votre éligibilité au LEP, mieux rémunéré, puis complétez Livret A et LDDS selon le montant de votre épargne de précaution. Surveillez enfin l’annonce du taux au 1er février 2027, et réservez les sommes dont vous n’aurez pas besoin avant plusieurs années à des supports adaptés à un horizon long.