calendar_todayPublié le 18 novembre 2026 |
 Par Frans Puijlaert

Le PEA PME, ou plan d’épargne en actions destiné au financement des PME et des ETI, est une enveloppe fiscale créée en 2014 pour orienter l’épargne des particuliers vers les petites et moyennes entreprises européennes. Il fonctionne comme le PEA classique, avec le même avantage après cinq ans, mais avec un plafond de versements plus élevé : 225 000 €.
Ce plafond n’est pas cumulable sans limite avec celui du PEA. Si vous détenez les deux plans, le total de vos versements ne peut pas dépasser 225 000 €, et la part du PEA classique reste limitée à 150 000 €. Depuis le 1er janvier 2026, les gains sortis du plan supportent par ailleurs des prélèvements sociaux de 18,6 %, contre 17,2 % auparavant.
PEA PME : définition et fonctionnement
Le PEA-PME est un compte-titres associé à un compte espèces, ouvert dans une banque ou chez un courtier en ligne. Vous y versez de l’argent, puis vous achetez des titres éligibles. Tant que les sommes restent dans le plan, les dividendes et les plus-values ne sont pas imposés.
La date d’ouverture correspond au premier versement. C’est elle qui fait courir le délai de cinq ans, décisif pour la fiscalité. Ouvrir un plan tôt, même avec un petit montant, permet donc de « prendre date » sans obligation d’investir davantage ensuite.
Les conditions d’ouverture sont simples : avoir son domicile fiscal en France et ne pas être rattaché au foyer fiscal d’un autre contribuable. Chaque personne ne peut détenir qu’un seul PEA-PME, et un plan n’a qu’un seul titulaire. Un couple marié ou pacsé peut en ouvrir deux, soit 450 000 € de plafond au total.
Plafond du PEA PME et cumul avec le PEA classique
Le plafond PEA-PME porte sur les versements en numéraire, pas sur la valeur du plan. Si vos placements prennent de la valeur, le plan peut dépasser 225 000 € sans conséquence. En revanche, vous ne pouvez plus verser d’argent une fois le plafond de versements atteint.
Le cumul avec le PEA obéit à une règle précise, fixée par la doctrine fiscale du BOFiP sur le PEA-PME : le plafond de 225 000 € s’apprécie sur l’ensemble des versements effectués sur les deux plans depuis leur ouverture. Quelques exemples :
- 150 000 € sur le PEA et 75 000 € sur le PEA-PME : plafond global atteint ;
- 50 000 € sur le PEA et 175 000 € sur le PEA-PME : plafond global atteint ;
- aucun PEA et 225 000 € sur le PEA-PME : possible.
Les deux plans restent indépendants : la clôture de l’un n’entraîne pas celle de l’autre. Notre guide du PEA classique détaille son fonctionnement propre.
Quelles entreprises et quels titres sont éligibles ?
Les titres doivent être émis par des entreprises dont le siège est situé dans l’Union européenne ou dans l’Espace économique européen (Islande, Norvège, Liechtenstein). L’entreprise doit aussi respecter des critères de taille :
- moins de 5 000 salariés ;
- un chiffre d’affaires annuel inférieur à 1,5 milliard d’euros ou un total de bilan inférieur à 2 milliards d’euros ;
- pour une société cotée, une capitalisation boursière inférieure à 2 milliards d’euros à la clôture d’au moins un des quatre exercices précédents.
Ces seuils couvrent les PME et une partie des ETI, les entreprises de taille intermédiaire. Côté supports, le plan peut accueillir des actions cotées ou non cotées, certaines obligations convertibles ou remboursables en actions, des titres participatifs et obligations à taux fixe proposés sur des plateformes de financement participatif, des parts de FCPR, FCPI et FIP, ainsi que des fonds (OPCVM, FIA, ELTIF) investis à 75 % au moins en titres de PME-ETI. Les minibons ne sont plus éligibles depuis le 11 novembre 2023.
Fiscalité du PEA PME en 2026
La fiscalité PEA PME est identique à celle du PEA. Tout dépend de l’âge du plan au moment du retrait.
Retrait avant 5 ans
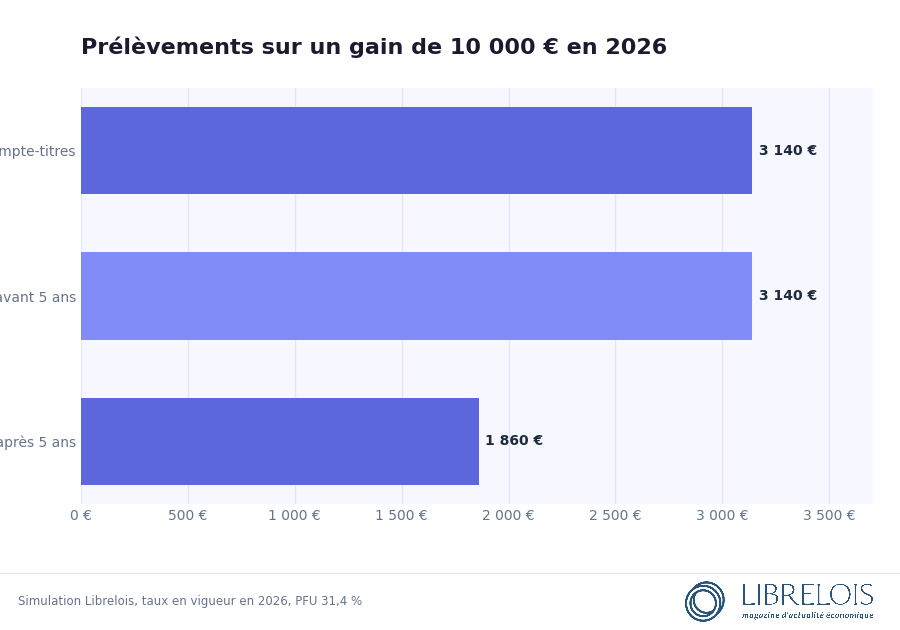
Un retrait avant cinq ans entraîne en principe la clôture du plan. Le gain net est soumis au prélèvement forfaitaire de 12,8 % au titre de l’impôt sur le revenu, ou au barème progressif sur option, auquel s’ajoutent les prélèvements sociaux de 18,6 %, soit 31,4 % au total en 2026. Des exceptions existent : le retrait n’entraîne pas la clôture en cas de licenciement, d’invalidité ou de mise à la retraite anticipée, et il est exonéré d’impôt s’il finance la création ou la reprise d’une entreprise dans les conditions prévues.
Retrait après 5 ans
Après cinq ans, les gains sont exonérés d’impôt sur le revenu. Seuls les prélèvements sociaux restent dus, au taux de 18,6 % depuis le 1er janvier 2026, comme le rappelle la page Service-public sur les prélèvements sociaux. Des règles particulières peuvent s’appliquer aux gains acquis avant 2018. Les retraits partiels deviennent possibles sans clôture, et les versements restent autorisés. Pour une vue d’ensemble des taux sur les revenus de placement, consultez notre article sur la flat tax en 2026.
Exemple chiffré
Vous avez versé 20 000 € sur un PEA-PME, qui vaut 30 000 € au bout de six ans. Le gain de 10 000 € supporte 1 860 € de prélèvements sociaux, sans impôt sur le revenu. Le même gain réalisé sur un compte-titres ordinaire, ou retiré du plan avant cinq ans, coûterait 3 140 € au taux global de 31,4 %. Cette simulation ne préjuge pas de l’évolution réelle des marchés, qui peut aussi se traduire par une perte.
PEA PME ou PEA classique : les différences

Le PEA classique accepte les grandes capitalisations, et donc des ETF répliquant de larges indices, qui offrent une diversification plus étendue. Le PEA-PME, lui, sert souvent de complément, une fois le PEA rempli ou pour isoler une poche dédiée aux petites valeurs.
Les risques à connaître avant d’investir
Les actions de PME et d’ETI sont en général plus volatiles que celles des grandes entreprises. Leur cours peut varier fortement, et certaines valeurs s’échangent peu en Bourse, ce qui complique la revente au prix souhaité. Le risque de perte en capital est réel, et il est plus marqué encore pour les titres non cotés ou les fonds de capital-investissement, souvent bloqués plusieurs années.
Pour limiter ce risque, beaucoup d’épargnants passent par des fonds diversifiés plutôt que par quelques titres isolés, et n’y consacrent qu’une partie de leur patrimoine financier. L’avantage fiscal ne doit pas guider seul la décision : il ne compense pas une mauvaise performance. Notre guide pour investir en Bourse rappelle les bases de la diversification. Selon votre situation, un conseiller en investissements financiers peut vous aider à dimensionner cette poche.
Avant d’ouvrir un PEA-PME, vérifiez le total de vos versements sur un éventuel PEA, comparez les frais de tenue de compte et de courtage, et regardez la liste des fonds éligibles proposés par l’établissement. Ouvrir le plan tôt avec un premier versement modeste permet de faire courir le délai de cinq ans, quelle que soit la stratégie retenue ensuite.