calendar_todayPublié le 21 novembre 2026 |
 Par Frans Puijlaert

Le compte titre ordinaire, souvent abrégé CTO, est l’enveloppe la plus ouverte pour investir en bourse : aucun plafond de versement, aucune restriction géographique et un accès à presque tous les instruments financiers. Cette liberté a une contrepartie fiscale. Depuis le 1er janvier 2026, les gains d’un compte-titres sont soumis au prélèvement forfaitaire unique (PFU, ou flat tax) de 31,4 %, contre 30 % auparavant, en raison de la hausse des prélèvements sociaux à 18,6 %.
Faut-il pour autant l’écarter au profit du PEA ou de l’assurance vie ? Pas forcément : le CTO répond à des besoins précis, que les autres enveloppes ne couvrent pas. Voici son fonctionnement, sa fiscalité en 2026 et les situations dans lesquelles il trouve sa place dans une stratégie d’investissement.
Qu’est-ce qu’un compte titre ordinaire ?
Un compte-titres est un compte qui enregistre les valeurs mobilières que vous détenez : actions, obligations, parts de fonds. Il est toujours adossé à un compte espèces, sur lequel transitent les achats, les ventes, les dividendes et les coupons. Le qualificatif « ordinaire » le distingue des enveloppes à fiscalité spécifique comme le plan d’épargne en actions (PEA).
Toute personne physique peut ouvrir un CTO, y compris un mineur représenté par ses parents, et il est possible d’en détenir plusieurs dans différents établissements. Il existe aussi des comptes joints ou au nom d’une personne morale (une société, par exemple une holding patrimoniale). L’ouverture se fait auprès d’une banque, d’un courtier en ligne ou d’une société de gestion, en quelques jours.
Ce que l’on peut détenir sur un compte-titres
C’est le principal atout du CTO : il donne accès à l’ensemble des marchés financiers. Vous pouvez y loger :
- des actions françaises, européennes, américaines ou asiatiques, sans condition de siège ;
- des ETF (fonds indiciels cotés) de toutes zones et de toutes classes d’actifs ;
- des OPC (organismes de placement collectif, c’est-à-dire des fonds communs ou des Sicav) ;
- des obligations d’État ou d’entreprises ;
- des produits plus complexes : warrants, certificats, trackers sur matières premières.
Cette diversification n’a pas de limite de montant. Elle s’accompagne toutefois d’un risque de perte en capital : la valeur des titres varie avec les marchés, et rien n’est garanti. Les produits à effet de levier, en particulier, peuvent faire perdre rapidement une grande partie de la mise. Pour démarrer avec une méthode, notre guide pour investir en bourse quand on débute présente les étapes clés, et notre dossier sur les ETF et l’investissement indiciel détaille ces fonds très utilisés sur un CTO.
La fiscalité du compte titre ordinaire en 2026
Contrairement au PEA, le CTO n’offre aucun cadre fiscal avantageux : chaque revenu est imposé l’année où il est perçu. Trois types de gains sont concernés : les dividendes des actions, les intérêts des obligations et les plus-values réalisées lors d’une vente.
Le PFU de 31,4 % par défaut
Par défaut, ces revenus sont soumis au PFU de 31,4 % : 12,8 % au titre de l’impôt sur le revenu et 18,6 % de prélèvements sociaux, un taux relevé au 1er janvier 2026 par la loi de financement de la Sécurité sociale. Les plus-values de cession réalisées en 2025 et non encore taxées sont, elles aussi, soumises à ce taux de 18,6 % sur l’avis d’impôt 2026, selon la page d’impots.gouv.fr consacrée aux revenus mobiliers.
Pour les dividendes, l’établissement prélève à la source un acompte de 12,8 % (le prélèvement forfaitaire non libératoire) et les prélèvements sociaux. Vous pouvez demander une dispense d’acompte si votre revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 € pour une personne seule ou 75 000 € pour un couple, au plus tard le 30 novembre pour l’année suivante. Les plus-values, elles, ne sont pas prélevées à la source : elles sont déclarées l’année suivante, grâce à l’imprimé fiscal unique (IFU) envoyé par votre courtier.
L’option pour le barème progressif
Vous pouvez opter pour le barème progressif de l’impôt sur le revenu. Cette option est globale : elle s’applique à l’ensemble de vos revenus mobiliers et plus-values de l’année. Elle ouvre droit à un abattement de 40 % sur les dividendes et à la déduction d’une partie de la CSG (6,8 %). Selon la fiche service-public.fr sur les revenus de placement 2026, le barème est généralement plus favorable si vous êtes non imposable ou dans la tranche à 11 %, et le PFU l’est à partir de la tranche à 30 %. Pour les revenus 2026, il est possible de renoncer à cette option si elle se révèle défavorable.
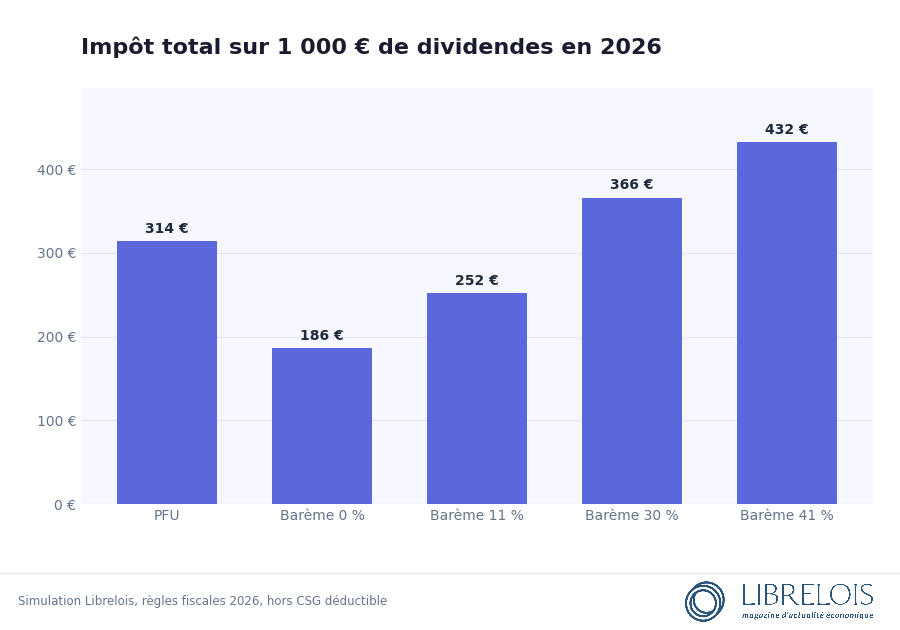
Simulation pour 1 000 € de dividendes bruts, hors effet de la CSG déductible : au PFU, l’impôt total atteint 314 €. Au barème, les prélèvements sociaux restent de 186 €, et l’impôt porte sur 600 € après abattement, soit 0 € à 0 %, 66 € à 11 % et 180 € à 30 %. Le total s’établit donc à 186 €, 252 € ou 366 € selon votre tranche.
Moins-values et frais
Une moins-value (perte réalisée à la vente) s’impute sur les plus-values de même nature de l’année, puis, si elle n’est pas absorbée, sur celles des dix années suivantes. Elle ne réduit jamais votre revenu global. Enfin, l’achat d’actions de sociétés françaises dont la capitalisation dépasse 1 milliard d’euros supporte une taxe sur les transactions financières de 0,4 % depuis le 1er avril 2025, quelle que soit l’enveloppe.
CTO ou PEA : comment les comparer ?
Le PEA permet d’investir dans des actions européennes avec un plafond de versement de 150 000 €. Après cinq ans, ses gains sont exonérés d’impôt sur le revenu, seuls les prélèvements sociaux restant dus. Le CTO, lui, n’a ni plafond ni contrainte géographique, mais il est taxé chaque année. L’assurance vie offre une troisième voie, avec des unités de compte et une fiscalité allégée après huit ans. Notre comparatif PEA ou assurance vie détaille ces deux enveloppes.

Les avantages du compte-titres et ses limites
Le compte titre ordinaire présente plusieurs avantages concrets :
- une liberté totale d’investissement, utile pour les actions américaines ou les ETF exclus du PEA ;
- des versements et retraits sans plafond, sans durée de détention ni clôture forcée ;
- l’imputation des moins-values, impossible dans les enveloppes défiscalisées ;
- une transmission de patrimoine facilitée : au décès, les plus-values latentes ne sont pas soumises à l’impôt sur le revenu, les titres étant transmis à leur valeur du jour, sous réserve des droits de succession.
Ses limites tiennent surtout à la fiscalité, moins favorable que celle du PEA à long terme, et aux frais : droits de garde, frais de courtage, frais de change sur les titres étrangers. Les dividendes de sociétés étrangères subissent aussi une retenue à la source dans leur pays, partiellement récupérable selon les conventions fiscales. Comparez les offres des établissements avant d’ouvrir un compte.
Quand ouvrir un CTO ?
Le CTO devient pertinent dans trois cas typiques : votre PEA a atteint son plafond, vous souhaitez investir hors d’Europe ou dans des produits non éligibles, ou vous avez besoin d’une enveloppe sans contrainte de durée. Beaucoup d’investisseurs utilisent les deux en parallèle : le PEA pour les actions européennes et les ETF éligibles, le CTO pour le reste. Notre guide complet du PEA aide à savoir quoi placer en priorité dans le plan d’épargne en actions. Selon votre situation, un conseiller en gestion de patrimoine peut vous aider à organiser cette répartition.
À retenir : le compte titre ordinaire offre une liberté complète d’investissement, mais ses gains sont taxés au PFU de 31,4 % depuis 2026, sauf option pour le barème. Vérifiez votre tranche d’imposition avant de choisir le régime, conservez vos IFU pour suivre vos moins-values reportables, et réservez au CTO les investissements que le PEA ou l’assurance vie ne permettent pas.