calendar_todayPublié le 20 novembre 2026 |
 Par Frans Puijlaert

L’épargne de précaution est la somme que vous gardez disponible à tout moment pour faire face aux imprévus : une panne de voiture, une facture médicale, une baisse de revenus ou une période de chômage. Elle se distingue de l’épargne de projet (achat immobilier, voyage) et de l’épargne de long terme (retraite, bourse), car sa seule mission est d’être là le jour où vous en avez besoin. Bonne nouvelle pour ce matelas de sécurité : le taux du Livret A est remonté à 1,7 % au 1er août 2026, après 1,5 % depuis février.
Combien mettre de côté, et où loger cette réserve sans la bloquer ni la risquer ? Tout dépend de votre situation professionnelle, de votre train de vie et de votre foyer. Voici une méthode de calcul simple, puis les solutions adaptées, avec leurs conditions en vigueur en novembre 2026.
À quoi sert l’épargne de précaution ?
Les coups durs de la vie ne préviennent pas : un lave-linge qui lâche, un dépassement d’honoraires, une réparation de toiture. Sans réserve, ces frais finissent sur un découvert ou un crédit à la consommation, deux solutions coûteuses. L’épargne de précaution vous évite de payer des agios (les intérêts facturés sur un découvert) et d’emprunter pour financer une urgence. C’est la base de toute stabilité financière.
Elle protège aussi vos autres placements : sans réserve, une urgence pourrait vous obliger à vendre des actions ou des unités de compte en pleine baisse des marchés. C’est pourquoi l’épargne de précaution se constitue en premier, avant d’investir. Pour organiser vos sorties d’argent courantes, notre guide sur le budget familial et l’organisation des finances du foyer détaille les postes à suivre chaque mois.
Quel montant pour votre épargne de précaution ?
Le repère le plus couramment cité consiste à garder l’équivalent de 3 à 6 mois de dépenses sur une épargne accessible. La réponse ne se lit pas dans vos revenus, mais dans vos dépenses contraintes : loyer ou mensualité de crédit, énergie, assurances, alimentation, transport, abonnements indispensables. Cette somme doit vous permettre de faire face à l’essentiel pendant plusieurs mois sans aucune rentrée d’argent.
La méthode de calcul pas à pas
- Relevez vos dépenses incompressibles des trois derniers mois.
- Faites-en la moyenne mensuelle.
- Multipliez ce montant par le nombre de mois adapté à votre profil (voir ci-dessous).
- Ajoutez, si besoin, une provision pour une grosse dépense prévisible.
Exemple : un couple dont les dépenses essentielles atteignent 2 000 € par mois vise entre 6 000 € (3 mois) et 12 000 € (6 mois).
Adapter le nombre de mois à votre profil
Un salarié en CDI dans un secteur stable, avec un conjoint qui travaille, peut se contenter de 3 mois. Pour faire face à des rentrées moins sûres, un indépendant, un salarié en CDD ou un parent seul a intérêt à viser 6 mois, voire 12 mois pour une activité très irrégulière. Un propriétaire immobilier prévoira une marge pour les travaux imprévus, tandis qu’un retraité aux pensions régulières peut retenir un montant plus modeste.
Où placer son épargne de précaution ?
La bonne enveloppe réunit trois qualités : un capital qui ne peut pas baisser, un accès immédiat et une fiscalité légère. C’est le cas des livrets réglementés, dont la rémunération est fixée par l’État, sans aucun frais, avec des intérêts exonérés d’impôts et de prélèvements sociaux. Vous pouvez retirer cette somme à tout moment, en quelques minutes depuis votre application bancaire, sans pénalité ni impôts à payer.
L’épargne populaire en priorité si vous y avez droit
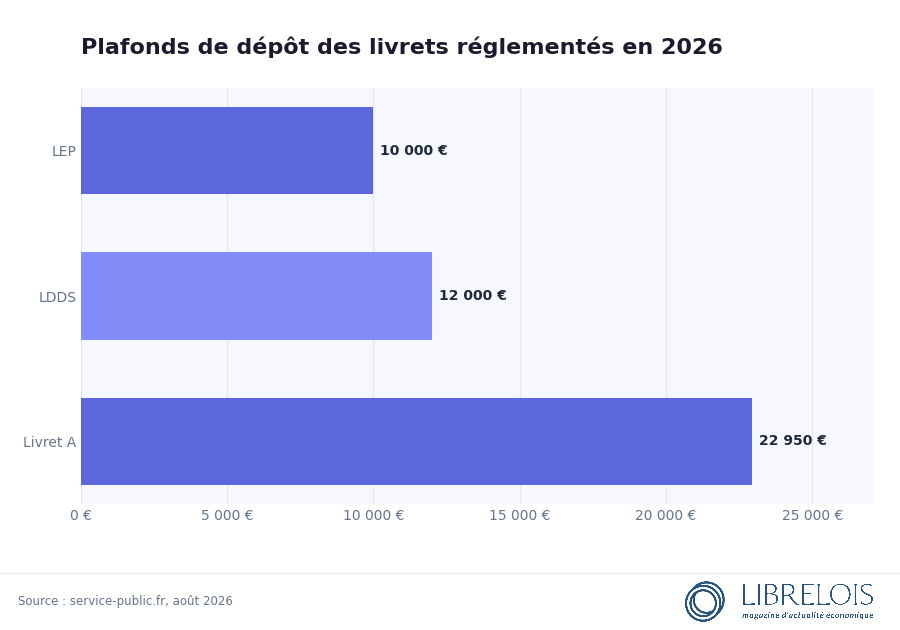
Le Livret d’épargne populaire (LEP) offre la meilleure rémunération de l’épargne réglementée : 2,5 % au 1er août 2026, dans la limite de 10 000 € de dépôts. Il est réservé aux foyers dont le revenu fiscal de référence 2024 ne dépasse pas 23 028 € pour une part (29 177 € pour 1,5 part, 35 326 € pour 2 parts), selon la fiche officielle de service-public.fr sur l’épargne populaire. Si vous êtes éligible, c’est la première étape logique, à privilégier avant toute autre offre.
Le Livret A et son équivalent solidaire ensuite
Ce placement préféré des Français rapporte 1,7 % depuis le 1er août 2026, une rémunération fixée jusqu’au 31 janvier 2027, avec un plafond de 22 950 € par personne. Le LDDS (Livret de développement durable et solidaire) suit le même taux, jusqu’à 12 000 €. Ensemble, ils permettent à une personne seule de loger 34 950 euros sans fiscalité, et le double pour un couple. Les intérêts sont calculés par quinzaine (le 1er et le 16 de chaque mois), comme le rappelle la page officielle de service-public.fr. Pour aller plus loin, consultez notre dossier complet sur le Livret A et notre guide du développement durable et solidaire.

Les solutions complémentaires et leurs limites
Une fois les enveloppes réglementées remplies et votre épargne de précaution en place, d’autres solutions existent, avec des contreparties. Les comptes d’épargne bancaires fiscalisés restent disponibles, mais leurs intérêts subissent le prélèvement forfaitaire unique (PFU, ou flat tax) de 31,4 % depuis le 1er janvier 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Pour 10 000 € placés un an à 1,7 %, l’épargne réglementée rapporte 170 € nets, contre environ 117 € nets sur un compte fiscalisé au même niveau.
Le compte à terme bloque l’épargne pour une durée fixée, avec des pénalités en cas de retrait anticipé. Le fonds euros d’un contrat d’assurance vie garantit le capital et a servi en moyenne 2,63 % en 2025 selon l’ACPR, mais un rachat demande quelques jours et des frais s’appliquent. Il convient plutôt à une part de précaution « de second rang ». Notre guide complet de l’assurance vie explique son fonctionnement. Les placements à risque de perte, comme les actions ou les SCPI (sociétés civiles de placement immobilier), ne répondent pas à cet objectif.
Comment se constituer une épargne de précaution
La méthode la plus efficace consiste à épargner avant de dépenser. Programmez un virement automatique vers votre épargne le jour où votre salaire arrive, même modeste : 100 € par mois représentent 1 200 € au bout d’une année. La règle 50/30/20 pour répartir son budget réserve par exemple 20 % des revenus nets à l’épargne et au remboursement des dettes.
Si vous avez des crédits à la consommation au coût élevé, un équilibre est à trouver : un premier coussin d’un mois de charges, puis le remboursement des dettes les plus chères, avant de compléter la réserve. Selon votre situation, un conseiller en gestion de patrimoine peut vous aider à arbitrer entre réserve et remboursement.
Les erreurs à éviter avec son épargne de précaution
- Laisser l’argent sur le compte courant : il ne rapporte rien et se confond avec les achats du mois.
- Exposer sa réserve au risque des marchés (actions, cryptoactifs) : une baisse peut survenir au moment où vous en avez besoin.
- Puiser dans l’épargne de précaution pour un voyage ou un achat plaisir, qui relèvent de l’épargne de projet.
- Ne jamais réajuster le montant après une naissance, un déménagement ou un changement de statut.
- Accumuler bien au-delà du nécessaire, alors que le surplus pourrait aller vers des placements de long terme et diversifier votre patrimoine.
Après chaque utilisation, reconstituez la réserve en priorité : mieux vaut privilégier la régularité qu’un effort ponctuel difficile à tenir. Une fois par année, faites le point pour vérifier que le niveau reste adapté.
À retenir : calculez vos dépenses contraintes mensuelles, multipliez-les par 3 à 6 selon la stabilité de votre activité, puis remplissez dans l’ordre le LEP si vous y avez droit, le Livret A puis son équivalent solidaire. Mettez en place un virement automatique, réajustez votre épargne de précaution une fois par an, et n’orientez vers le long terme que ce qui dépasse cette réserve de sécurité financière.