calendar_todayPublié le 22 novembre 2026 |
 Par Frans Puijlaert

Le PTZ 2026, ou prêt à taux zéro, aide les primo-accédants à financer l’acquisition de leur résidence principale sans payer d’intérêts sur une partie de l’emprunt. Depuis la réforme du 1er avril 2025, il est de nouveau ouvert au neuf sur tout le territoire, y compris pour une maison individuelle, et il peut couvrir jusqu’à 50 % du coût de l’opération pour les ménages les plus modestes. Le dispositif s’applique aux offres émises jusqu’au 31 décembre 2027.
Encore faut-il remplir les conditions d’éligibilité et respecter des plafonds de ressources qui varient selon la zone du logement et la composition du foyer, et comprendre comment se calcule le montant prêté. Ce guide reprend les conditions en vigueur en novembre 2026, les barèmes officiels, deux exemples chiffrés et les évolutions envisagées pour 2027.
PTZ 2026 : définition et fonctionnement
Le prêt à taux zéro est un financement aidé par l’État pour l’accession à la propriété : l’établissement prêteur ne vous facture pas d’intérêts, et l’État lui verse une compensation sous forme de crédit d’impôt. Le PTZ ne peut jamais financer seul votre projet immobilier. Ce prêt vient obligatoirement en complément d’au moins un autre emprunt, le plus souvent un crédit immobilier classique, et le prêt à taux zéro ne peut pas dépasser le capital des autres prêts d’une durée supérieure à deux ans, ce plafond étant majoré de 25 % pour la tranche de revenus la plus modeste.
Seuls les établissements ayant signé une convention avec l’État peuvent le distribuer, et ils ne sont pas obligés de l’accorder : la banque étudie votre dossier global comme pour tout financement. Le PTZ réduit le coût total de l’emprunt, puisqu’une partie du capital ne génère aucun intérêt, et il améliore souvent la capacité d’emprunt des ménages. Pour comprendre les autres paramètres d’un projet immobilier (durée, assurance, apport personnel), consultez notre guide du crédit immobilier en 2026 et de la simulation d’emprunt.
Qui peut bénéficier du PTZ en 2026 ?
Être primo-accédant
Le PTZ est réservé aux primo-accédants, c’est-à-dire aux personnes qui n’ont pas été propriétaires de leur résidence principale au cours des deux années précédant l’offre de prêt. Il ne faut pas non plus avoir détenu de droits réels en bail réel solidaire (BRS, un dispositif où l’on achète le bâti mais pas le terrain) pendant cette période. Vous pouvez donc bénéficier du PTZ si vous avez été propriétaire il y a plus de deux ans, ou si vous possédez un logement que vous n’occupez pas à titre principal, comme un investissement immobilier mis en location.
Cette condition réservée aux primo-accédants ne s’applique pas dans certains cas : titulaire d’une carte mobilité inclusion portant la mention « invalidité », bénéficiaire de l’allocation aux adultes handicapés (AAH) ou de l’AEEH, ou victime d’une catastrophe naturelle ou technologique ayant rendu sa résidence principale définitivement inhabitable.
Occuper le logement en résidence principale
Le logement financé doit devenir votre résidence principale au plus tard un an après l’achat ou la fin du chantier, et vous devez l’occuper au moins huit mois par an. Une mise en location reste possible dans des cas dérogatoires (obligation professionnelle, raisons de santé, force majeure), selon des règles précises. Un logement acquis pour être loué dès le départ ne permet donc pas de bénéficier du PTZ.
Quels logements sont éligibles au PTZ ?
Pour les offres émises depuis le 1er avril 2025, les opérations éligibles sont les suivantes :
- Le neuf, partout en France : appartements en immeuble collectif, maison individuelle, achat sur plan en VEFA (vente en l’état futur d’achèvement) ou construction avec acquisition du terrain. Le logement doit être neuf ou achevé depuis moins de cinq ans et n’avoir jamais été occupé.
- L’ancien avec travaux, uniquement dans les communes des zones B2 et C, si les travaux représentent au moins 25 % du budget total. En cas de rénovation énergétique, le logement doit atteindre au minimum la classe D du diagnostic de performance énergétique après le chantier.
- Les logements sociaux (HLM) vendus à leur occupant ou à d’autres ménages, sous conditions.
- L’accession sociale à la propriété : bail réel solidaire, prêt social location-accession (PSLA), accession à TVA réduite.
- La transformation d’un local (bureau, grange) en habitation, avec un chantier qui ne commence pas avant l’offre de prêt.
Pour ces opérations, les travaux doivent être achevés dans un délai de trois ans après l’offre. Le montant accordé diffère aussi selon qu’il s’agit d’appartements en collectif ou d’une maison individuelle, comme le montre la section consacrée au calcul.
Les plafonds de ressources du PTZ 2026
Pour vérifier votre éligibilité, le revenu de votre foyer ne doit pas dépasser un plafond qui dépend de la zone du logement et du nombre de personnes qui l’occuperont. Le revenu pris en compte est le plus élevé des deux montants suivants : le revenu fiscal de référence (RFR) de l’année N-2 de toutes les personnes du foyer, ou le coût total de l’opération divisé par 9. Pour une offre émise en 2026, c’est donc le revenu fiscal de référence 2024, indiqué sur l’avis d’imposition reçu en 2025.
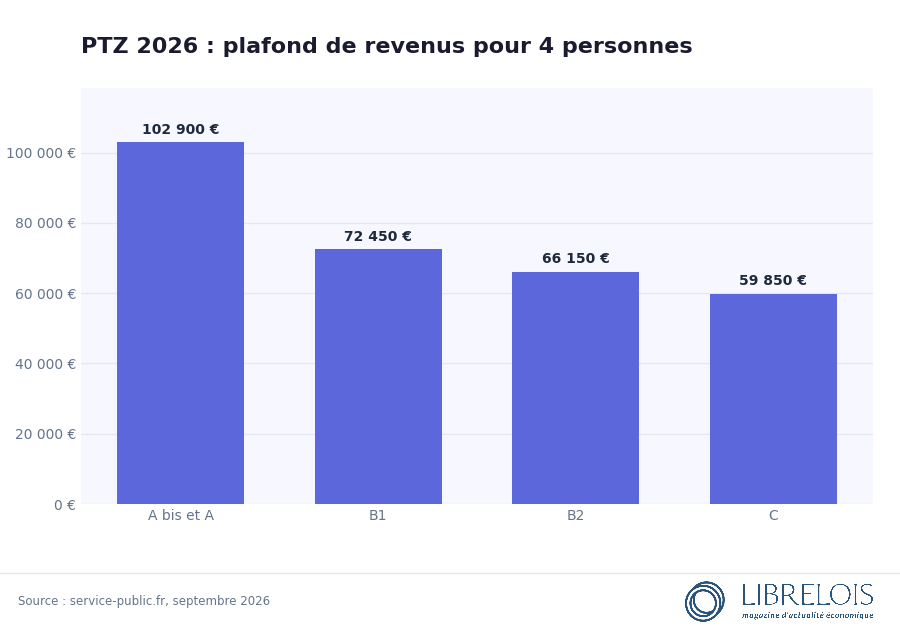
La France est découpée en zones selon la tension du marché immobilier : A bis (Paris et une partie de sa proche banlieue), A, B1, B2 et C, la dernière regroupant les communes où le marché est le plus détendu. Votre banque ou le simulateur officiel indiquent la zone de chaque commune. Voici les plafonds de ressources applicables, selon la fiche officielle du prêt à taux zéro sur service-public.fr (vérifiée en septembre 2026) :

Ces plafonds de ressources sont identiques à ceux de 2025 : la loi de finances pour 2026 ne les a pas revalorisés. La règle du « coût divisé par 9 » évite qu’un ménage aux revenus très faibles ne finance un logement manifestement hors de portée : pour un achat de 270 000 €, le revenu retenu ne peut pas être inférieur à 30 000 €, quel que soit le RFR.
Comment calculer le montant du PTZ ?
Le montant du PTZ s’obtient en multipliant le coût de l’opération retenu par une quotité, c’est-à-dire un pourcentage qui dépend de votre tranche de revenus et du type de logement. Le calcul se fait en trois temps.
Étape 1 : le prix de l’opération retenu
Le coût total du projet (prix d’achat, travaux, frais de notaire et frais annexes compris) est retenu dans la limite d’un plafond, qui varie selon la zone et la composition du foyer :
Étape 2 : votre tranche de revenus
Le revenu retenu est divisé par un coefficient familial : 1 pour une personne, 1,5 pour deux, 1,8 pour trois, 2,1 pour quatre et 2,4 à partir de cinq. Le résultat vous place dans l’une des quatre tranches. En zone B1, par exemple, la tranche 1 va jusqu’à 21 500 €, la tranche 2 jusqu’à 26 000 €, la tranche 3 jusqu’à 30 000 € et la tranche 4 jusqu’à 34 500 €. En zone A, ces seuils sont de 25 000 €, 31 000 €, 37 000 € et 49 000 €.
Étape 3 : la quotité applicable
- Neuf en immeuble collectif, achat avec travaux, BRS et PSLA : 50 % en tranche 1, 40 % en tranches 2 et 3, 20 % en tranche 4.
- Neuf en maison individuelle : 30 % en tranche 1, 20 % en tranches 2 et 3, 10 % en tranche 4.
- Achat d’un logement HLM : 20 % du prix, sans tranche, dans une limite fixée pour chaque zone.
Deux exemples chiffrés
Un couple avec un enfant (3 personnes) achète un appartement neuf en zone B1 pour 250 000 €, frais compris. Son revenu fiscal de référence 2024 est de 45 000 €. Le prix retenu est plafonné à 243 000 €. Le revenu retenu est de 45 000 € (supérieur à 250 000 / 9, soit 27 778 €), et 45 000 / 1,8 = 25 000 €, ce qui le place en tranche 2. Avec une quotité de 40 %, le PTZ atteint 97 200 €. Pour une maison individuelle neuve au même prix, la quotité tombe à 20 % et le prêt à 48 600 €.
Une personne seule, avec un RFR 2024 de 20 000 €, achète en zone C un logement ancien de 85 000 € et engage 35 000 € de travaux, soit 29 % d’un budget de 120 000 €. Le prix retenu est plafonné à 100 000 €, ce RFR de 20 000 € la place en tranche 3 (de 19 501 à 24 000 € dans cette zone), et la quotité de 40 % donne un PTZ de 40 000 €.
Exemple de plan de financement avec un PTZ
Reprenons le couple qui achète un appartement neuf de 250 000 € en zone B1. Avec un apport personnel de 20 000 €, son plan de financement peut combiner un PTZ de 97 200 € et un crédit immobilier principal de 132 800 €. Le prêt principal porte intérêts au taux négocié avec la banque, alors que le prêt à taux zéro n’en génère aucun : seule une partie de l’achat immobilier supporte donc un coût de crédit. Le prêt principal reste supérieur au PTZ, ce qui respecte la règle selon laquelle le prêt à taux zéro ne peut pas dépasser les autres prêts de plus de deux ans.
Le différé de remboursement du PTZ permet ensuite de concentrer les premières années sur le crédit immobilier classique. Pour un projet immobilier de ce type, demandez à la banque ou au courtier un tableau d’amortissement global, qui montre mois par mois la part du prêt principal et celle du prêt à taux zéro.
Durée et remboursement du prêt à taux zéro
La durée du PTZ ne peut pas dépasser 25 ans. Plus vos revenus sont élevés, plus elle est courte. Le remboursement peut s’effectuer en une seule période ou en deux périodes, la première étant un différé pendant lequel vous ne remboursez rien sur le PTZ : ce différé dure au moins deux ans et peut être nettement plus long pour les tranches les plus basses. Pendant cette période, vous remboursez uniquement votre crédit immobilier principal, ce qui allège les premières mensualités.
Ce lissage a un effet direct sur votre taux d’endettement, c’est-à-dire la part de vos revenus consacrée au remboursement des crédits, que les banques limitent en principe à 35 % assurance comprise. Notre article sur le calcul du taux d’endettement détaille cette règle. L’établissement construit alors un plan de financement global qui « lisse » les échéances des différents prêts.
En cas de revente du logement avant la fin du remboursement, le capital restant dû du PTZ devient en principe exigible, sauf exceptions prévues par la réglementation. Renseignez-vous auprès de votre banque avant de signer l’offre de prêt.
Les démarches pour obtenir un PTZ en 2026
- Vérifiez l’éligibilité de votre projet : zone de la commune, type de logement, plafonds selon la composition de votre foyer. Le simulateur de l’ANIL (Agence nationale pour l’information sur le logement) permet une première estimation.
- Préparez votre dossier : avis d’imposition de l’année N-2 de chaque occupant, justificatifs d’identité et de situation familiale, compromis de vente ou contrat de construction, devis des travaux.
- Sollicitez une banque conventionnée pour le prêt à taux zéro en même temps que votre crédit immobilier principal. Un courtier peut comparer plusieurs offres du marché.
- Signez l’offre de prêt après le délai de réflexion légal de dix jours, puis l’acte authentique chez le notaire.
Constituer un apport personnel reste utile, même avec un PTZ : il couvre souvent les frais de notaire et rassure le prêteur. Gardez aussi une réserve disponible après l’achat immobilier pour les imprévus du logement, comme le rappelle notre guide sur l’épargne de précaution.
Cumul du PTZ avec d’autres aides
Le prêt à taux zéro peut se cumuler avec d’autres financements aidés : prêt d’accession sociale (PAS), prêt Action Logement pour les salariés des entreprises concernées, prêts de certaines communes ou collectivités locales, ou encore éco-prêt à taux zéro pour des travaux de rénovation énergétique. En cas de travaux, des aides de l’Anah peuvent aussi s’ajouter, sous conditions. Chaque aide a ses propres critères ; un conseiller de l’ADIL (agence départementale pour l’information sur le logement) peut vous aider gratuitement à les articuler.
Le dispositif ne permet en revanche de financer ni une résidence secondaire, ni un projet locatif. Si vous envisagez plutôt un achat immobilier pour louer, notre dossier sur l’investissement locatif présente les dispositifs adaptés.
PTZ : ce qui pourrait changer en 2027
Le prêt à taux zéro dans sa forme actuelle reste applicable aux offres émises jusqu’au 31 décembre 2027. Le projet de loi de finances pour 2027, déposé à l’Assemblée nationale le 1er octobre 2026, prévoit la création d’un PTZ dédié aux familles qui attendent un enfant ou élèvent un enfant de moins de trois ans, et le gouvernement a annoncé son intention de prolonger le dispositif au-delà de 2027. À la date de rédaction, ces mesures font encore l’objet de débats parlementaires et ne sont pas définitives : leurs conditions précises ne seront connues qu’après le vote de la loi de finances, attendu en décembre.
Si votre projet immobilier se concrétise début 2027, les règles décrites ici devraient continuer de s’appliquer, sauf modification votée d’ici là. Vérifiez les conditions à jour auprès de votre banque ou sur le site du ministère chargé du logement, dont la page dédiée au prêt à taux zéro est actualisée à chaque réforme.
Questions fréquentes sur le PTZ 2026
Le PTZ est-il accessible pour une maison individuelle neuve ?
Oui. Depuis le 1er avril 2025, une maison individuelle neuve est éligible partout en France, avec une quotité plus faible que les appartements en immeuble collectif : de 10 % à 30 % du prix retenu selon la tranche de revenus.
Peut-on obtenir un PTZ pour acheter dans l’ancien à Paris ?
Non. Dans l’ancien, le PTZ est limité aux communes des zones B2 et C, avec au moins 25 % de travaux dans le logement. Un appartement ancien en zone A bis ne permet donc pas d’en bénéficier. Paris et les zones A bis, A et B1 ne sont éligibles au PTZ que pour le neuf, les logements HLM et l’accession sociale à la propriété.
Quelles ressources sont prises en compte pour un couple non marié ?
Ce sont les revenus fiscaux de référence de toutes les personnes destinées à occuper le logement qui s’additionnent, qu’elles soient mariées, pacsées ou en concubinage. Chaque occupant doit fournir son avis d’imposition de l’année N-2.
Le prêt à taux zéro entraîne-t-il des frais ?
Le PTZ ne porte pas d’intérêts, mais la banque peut exiger une assurance emprunteur et une garantie, comme pour le crédit principal. Ces coûts entrent dans le calcul global de votre financement.
À retenir : si vous êtes primo-accédants, avant de lancer votre projet d’achat, vérifiez la zone de la commune visée, additionnez les revenus fiscaux de référence 2024 de tous les futurs occupants de la résidence principale et comparez-les au plafond correspondant. Estimez ensuite le montant du PTZ avec la quotité de votre tranche, présentez votre projet immobilier à la banque en même temps que votre crédit principal, et surveillez le vote de la loi de finances pour 2027 si votre offre de prêt doit être émise après le 31 décembre 2027.